
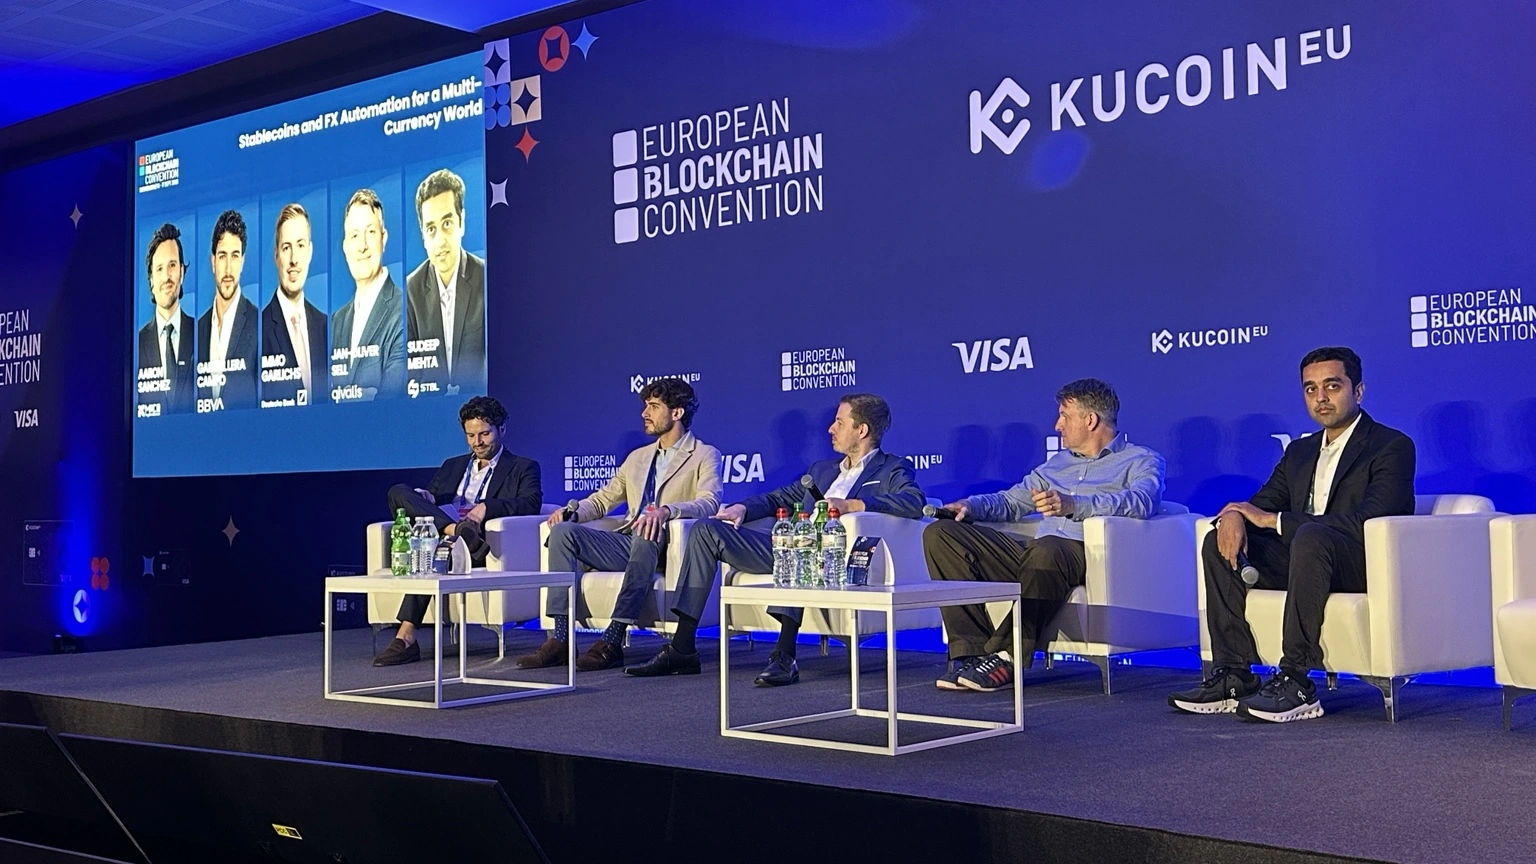
Questo è il quinto dei nove approfondimenti dedicati ai panel che ho seguito personalmente alla European Blockchain Convention 2026. Dopo asset tokenizzati, infrastrutture e prodotti d’investimento, arriviamo alla componente senza la quale nessun mercato può funzionare davvero: il denaro.
Spostare una stablecoin da un wallet a un altro è relativamente semplice. Il problema diventa molto più interessante quando chi paga possiede euro, chi riceve vuole dollari, l’operazione attraversa due giurisdizioni e qualcuno deve contemporaneamente garantire cambio, liquidità, collateral e conformità normativa.
È qui che il tema delle stablecoin smette di essere semplicemente blockchain e diventa mercato valutario.
E il mercato valutario non è un mercato qualsiasi.
Secondo l’ultima indagine triennale della Bank for International Settlements, nell’aprile 2025 il turnover globale sul mercato FX OTC ha raggiunto circa 9,6 trilioni di dollari al giorno.
In altre parole: qualunque nuova infrastruttura voglia cambiare il modo in cui il denaro si muove tra valute differenti deve riuscire a convivere con uno dei mercati più grandi e liquidi del mondo.
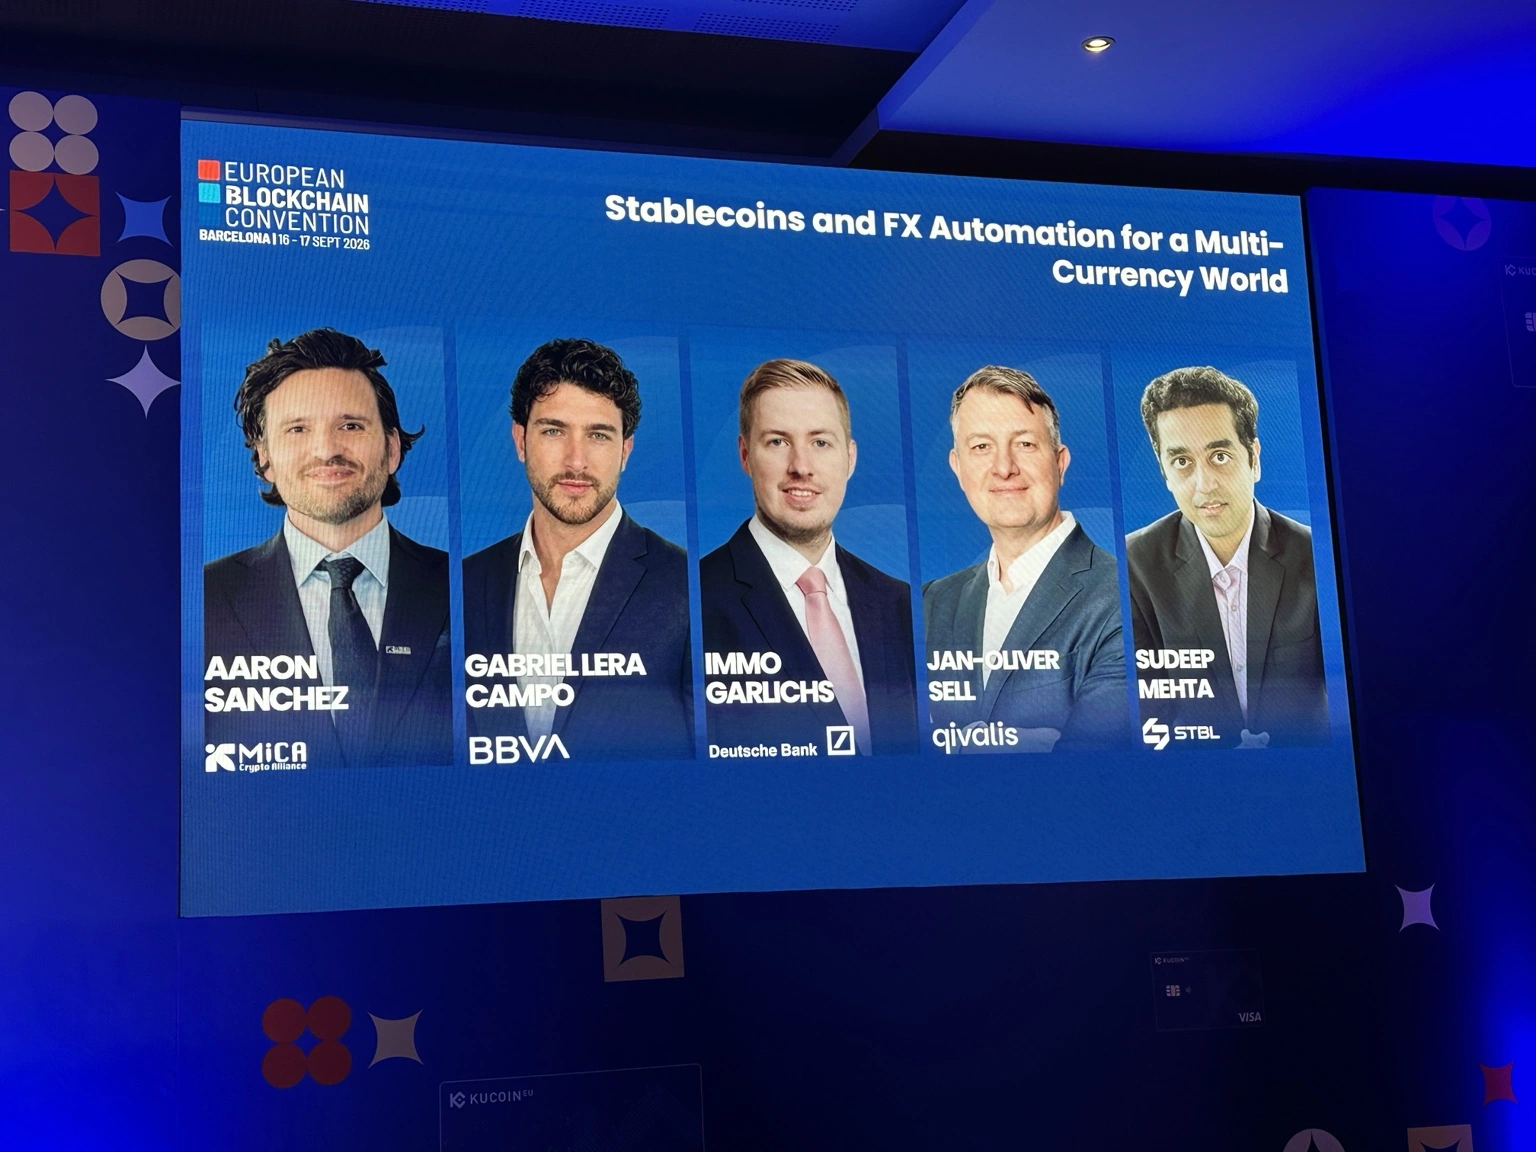
Chi c’era sul palco
Il primo punto sorprendente: il sistema attuale funziona già piuttosto bene
Questo è un passaggio che reputo importante perché evita una narrativa troppo facile.
Non è corretto dire semplicemente che i pagamenti internazionali tradizionali sono lenti e che la blockchain li sostituirà.
SWIFT dichiara oggi che oltre il 90% dei pagamenti cross-border che transitano sulla propria rete raggiunge la banca beneficiaria entro un’ora.
In molti corridoi, soprattutto tra grandi economie e sistemi bancari sviluppati, l’infrastruttura tradizionale è già efficiente.
Dove le stablecoin possono avere realmente senso
Gabriel Lera Campo di BBVA ha portato un esempio interessante.
Il giorno precedente aveva parlato con un emittente di stablecoin in euro che gli aveva raccontato di osservare flussi significativi provenienti da aziende africane.
La logica descritta era semplice:
Non considero questo episodio una statistica rappresentativa dell’intero mercato africano: era un caso raccontato durante il panel.
Ma mostra perfettamente il tipo di situazione nella quale una stablecoin può avere valore.
Non necessariamente dove il sistema funziona già perfettamente.
Piuttosto dove il corridoio è più lento, costoso o difficile da raggiungere.
Il secondo caso d’uso è meno visibile: muovere collateral
Immo Garlichs ha portato il punto di vista di una banca che opera quotidianamente sui mercati FX e dei pagamenti.
A volte il problema non è effettuare il pagamento al cliente finale.
È riuscire a spostare abbastanza rapidamente il collateral necessario per aumentare una linea, sostenere maggiori volumi o finanziare un’operazione.
Se il collateral impiega troppo tempo a spostarsi, il capitale rimane temporaneamente bloccato.
Questo è un punto importante perché sposta il discorso dalla velocità percepita dall’utente alla capital efficiency delle istituzioni.
Ma appena esistono più valute ritorna il problema dell’FX
Finché trasferiamo una stablecoin denominata in dollari da un wallet a un altro wallet, possiamo rimanere dentro lo stesso sistema monetario.
Appena il pagamento parte in euro e deve arrivare in dollari, oppure in won coreani, yen o un’altra valuta, abbiamo nuovamente un problema di cambio.
Quale prezzo?
Quale spread?
Chi prende il rischio?
Chi fornisce liquidità?
Dove avviene la conversione?
Cosa succede se i due token vivono su reti differenti?
L’idea più interessante: portare anche l’FX on-chain
È qui che il panel è entrato davvero nel tema dell’automazione.
Jan-Oliver Sell ha spiegato che il vantaggio delle stablecoin non risiede soltanto nella velocità.
Risiede anche nella programmabilità.
Se sia il denaro sia il cambio possono essere gestiti all’interno dello stesso flusso programmabile, una transazione può diventare molto più automatizzata.
L’obiettivo non è necessariamente trasformare ogni pagamento in una transazione DeFi.
È eliminare passaggi manuali, pre-funding e tempi morti tra sistemi che oggi devono riconciliarsi tra loro.
Il mercato multi-valuta on-chain probabilmente assomiglierà molto a quello fiat
Un altro punto interessante riguarda la geografia monetaria.
Il dollaro domina oggi il mercato delle stablecoin in misura ancora superiore a quanto domini molte parti della finanza tradizionale.
Il BIS stima che circa il 98% del valore delle stablecoin sia denominato in dollari.
Nel mercato FX tradizionale, invece, il dollaro compare su un lato di circa l’89% delle transazioni, mentre l’euro rimane la seconda valuta più negoziata.
Jan-Oliver Sell ritiene che, nel lungo periodo, anche il mercato delle stablecoin possa diventare più simile alla struttura valutaria tradizionale.
Non necessariamente un mondo senza dollaro.
Piuttosto un mondo nel quale anche euro e altre valute dispongono di infrastrutture on-chain abbastanza liquide da essere utilizzate realmente.
È qui che entra Qivalis
37 banche europee per una stablecoin in euro
Qivalis è il consorzio bancario europeo che sta lavorando a una stablecoin regolamentata denominata in euro.
Oggi riunisce 37 istituzioni finanziarie distribuite in 15 Paesi.
La società sta proseguendo l’iter per ottenere l’autorizzazione come Electronic Money Institution presso De Nederlandsche Bank e continua a indicare il lancio nel corso del 2026.
Il 5 ottobre ha inoltre rafforzato la propria struttura di governance nominando una Chief Risk & Compliance Officer.
Il punto strategico è evidente.
Se una parte crescente della finanza tokenizzata utilizzerà denaro on-chain, l’Europa non vuole che l’unico asset liquido disponibile sia un token in dollari emesso fuori dall’Unione.
Qui stablecoin, infrastruttura finanziaria e sovranità monetaria iniziano a sovrapporsi.
Esistono però almeno tre forme differenti di denaro tokenizzato
Una parte importante del panel è servita proprio a evitare di mettere tutto dentro la parola “stablecoin”.
Stablecoin
Token emesso da un soggetto autorizzato e supportato da riserve, con possibilità di trasferimento diretto tra wallet.
Tokenized deposit
Rappresentazione tokenizzata di un deposito bancario e quindi di una passività della banca commerciale.
Wholesale central bank money
Moneta di banca centrale destinata soprattutto al regolamento tra intermediari finanziari.
Il messaggio del panel non era che una di queste forme eliminerà necessariamente tutte le altre.
Al contrario, potrebbero essere utilizzate in base al caso d’uso, alla disponibilità e al profilo di rischio.
Il rail migliore può cambiare da pagamento a pagamento
Questa è una delle idee che ho trovato più concrete.
Immaginiamo un’azienda che deve pagare una fattura internazionale.
La domanda dell’azienda non è:
“Potete inviarla attraverso una stablecoin su blockchain?”
Vuole semplicemente che il denaro arrivi.
In modo rapido.
Con un buon cambio.
Con costi bassi.
Con rischio controllato.
E in piena compliance.
L’utente potrebbe non sapere quale rail è stato utilizzato.
E probabilmente non avrebbe alcun motivo per saperlo.
Quando la blockchain avrà successo, potrebbe diventare invisibile
Questa idea è comparsa in più panel dell’EBC e torna anche qui.
Il successo non consiste necessariamente nel convincere milioni di aziende a “fare pagamenti blockchain”.
Può consistere nel fare in modo che parte della transazione passi su infrastrutture on-chain senza che l’utente debba gestirne direttamente la complessità.
STBL porta sul palco un modello diverso: Money-as-a-Service
Sudeep Mehta ha rappresentato un’altra possibile direzione.
STBL costruisce infrastruttura che consente a ecosistemi e istituzioni di emettere proprie stablecoin programmabili.
Al centro del modello si trova USST, che STBL descrive come stablecoin sovracollateralizzata e supportata da real-world asset tokenizzati.
L’idea è creare una base comune di liquidità e interoperabilità tra stablecoin differenti.
È un modello molto diverso da quello di Qivalis.
Ma il problema che entrambi cercano di risolvere è simile:
La liquidità conta più del numero di stablecoin
Questo è uno dei messaggi più concreti del panel.
Creare un token ancorato a una valuta non significa automaticamente creare una valuta utilizzabile su scala.
Servono market maker.
Serve profondità.
Serve convertibilità.
Serve un redemption mechanism affidabile.
E soprattutto serve liquidità disponibile anche durante uno shock.
“1:1 backed” non è sufficiente se gli asset non sono liquidabili
Un emittente può detenere asset di elevata qualità e trovarsi comunque sotto pressione se deve liquidarne rapidamente grandi quantità durante un’ondata di riscatti.
Per questo il panel ha insistito su liquidità delle riserve, market maker, proof of reserve e capacità di soddisfare redemption anche in condizioni di stress.
Il problema regolamentare diventa globale nel momento in cui il token attraversa il confine
MiCA ha dato all’Europa un framework molto più chiaro per stablecoin ed e-money token.
Ma un pagamento cross-border non rimane necessariamente dentro l’Europa.
Un token conforme alle regole europee può finire in una giurisdizione con regole completamente differenti.
Oppure una banca europea può dover interagire con una stablecoin emessa in Asia o negli Stati Uniti.
È qui che il panel ha richiamato l’esigenza di standard minimi ed eventuali meccanismi di equivalenza tra giurisdizioni.
Altrimenti il rischio è costruire un denaro tecnicamente globale sopra regole ancora fortemente nazionali.
Deutsche Bank parte dalla custody
L’intervento di Immo Garlichs era particolarmente interessante anche per il momento nel quale è avvenuto.
Il giorno prima del panel Deutsche Bank aveva annunciato la propria soluzione di custody per digital asset destinata a clienti corporate e istituzionali in Europa.
Il progetto prevede inizialmente Bitcoin, Ether e alcune stablecoin o e-money token, con strumenti finanziari tokenizzati nella roadmap.
Il lancio con i primi clienti è previsto nel corso del 2026, subordinatamente al completamento del percorso regolamentare.
Il sistema attuale è complesso. Quello nuovo inizialmente lo sarà ancora di più
Una domanda dal pubblico ha colpito bene il problema.
Stablecoin in più valute.
Più blockchain.
Depositi tokenizzati.
Moneta di banca centrale.
Sistemi tradizionali.
Custody.
FX.
Non stiamo forse aggiungendo complessità?
La risposta, soprattutto dal lato bancario, è stata pragmatica.
Nel breve periodo sì.
Costruire la nuova infrastruttura genera un costo aggiuntivo mentre quella vecchia continua a esistere.
I benefici arrivano soltanto quando l’utilizzo raggiunge abbastanza scala da sostituire processi più costosi.
Ma anche l’infrastruttura attuale è molto più complessa di quanto vediamo
Jan-Oliver Sell ha ribaltato la domanda.
Il sistema finanziario esistente contiene correspondent bank, diversi tipi di moneta, sistemi di regolamento, clearing, messaggistica e numerose infrastrutture che l’utente finale non vede.
La semplicità che percepiamo deriva dal fatto che tutta quella complessità è stata nascosta dall’esperienza utente.
Project Guardian mostra dove potrebbe portare questa convergenza
Durante il panel è stato richiamato anche il lavoro di Singapore.
Project Guardian, guidato dalla Monetary Authority of Singapore, sta sperimentando infrastrutture nelle quali fondi tokenizzati, fixed income, foreign exchange, stablecoin e passività bancarie possano interagire in mercati wholesale.
Il programma ha già incluso sperimentazioni su FX e transazioni obbligazionarie e punta in particolare alla interoperabilità cross-border.
Il significato è importante.
Stablecoin e FX automation non sono più soltanto una discussione tra startup crypto.
Stanno entrando nella progettazione della futura infrastruttura dei mercati finanziari.
E l’Eurosistema non vede necessariamente tutte le stablecoin come soluzione universale
Anche qui vale la pena evitare una narrativa troppo semplice.
La BCE riconosce il potenziale di tokenizzazione e programmabilità, ma continua a considerare la moneta di banca centrale come l’ancora del sistema.
Stablecoin e tokenized deposits possono quindi essere complementari, ma non necessariamente sostituire la moneta di banca centrale nel settlement wholesale.
È coerente con ciò che abbiamo visto nei precedenti approfondimenti su Pontes e Appia.
Come capiremo nel 2030 che tutto questo ha funzionato?
La domanda finale posta al panel era probabilmente la più semplice.
Come apparirà il successo?
Una delle risposte è stata: diventerà routine.
Diventerà invisibile.
Banche grandi e regionali potranno fornire liquidità.
L’FX utilizzerà automaticamente nuove infrastrutture quando offriranno un vantaggio.
Stablecoin e denaro tokenizzato saranno selezionati in base al caso d’uso invece di essere trattati come una categoria esotica.
E soprattutto inizieranno ad apparire prodotti che oggi non esistono, invece di limitarsi a ricostruire on-chain quelli del sistema attuale.
IL MIO PUNTO DI VISTA
Il futuro dei pagamenti potrebbe essere molto meno “crypto” di quanto immaginiamo
Questo quinto panel ha rafforzato una convinzione che sta tornando praticamente in tutti gli approfondimenti dell’EBC.
L’adozione reale arriva quando la tecnologia smette di essere il prodotto e diventa l’infrastruttura.
Oggi parliamo di stablecoin perché dobbiamo ancora distinguerle dal bonifico, dalla moneta bancaria o dal pagamento tradizionale.
Ma se il modello descritto sul palco funzionerà, un’azienda potrebbe semplicemente chiedere alla propria banca di trasferire 100.000 euro a Singapore.
Dietro le quinte la banca potrebbe confrontare SEPA, SWIFT, stablecoin, tokenized deposits e più provider di FX, scegliere automaticamente il percorso migliore e completare la transazione.
L’azienda non dovrebbe necessariamente sapere quale tecnologia è stata utilizzata.
Dovrebbe vedere soltanto:
costo, cambio, velocità, sicurezza e risultato.
È per questo che considero l’FX il vero livello mancante della narrativa stablecoin.
Trasferire un dollaro digitale da A a B è solo l’inizio.
L’economia globale è multi-valuta.
E finché non riusciamo a rendere liquido, interoperabile e programmabile anche il passaggio tra quelle valute, non abbiamo ancora ricostruito il sistema finanziario globale on-chain.
La stablecoin può essere il nuovo denaro digitale. L’FX automation è ciò che può permetterle di diventare denaro globale.
Fonti e materiali utilizzati
- European Blockchain Convention 2026 — “Stablecoins and FX Automation for a Multi-Currency World”.
- Trascrizione integrale del panel e fotografie raccolte durante l’EBC 2026.
- Bank for International Settlements — Triennial Central Bank Survey 2025 sul mercato FX globale.
- SWIFT — dati sulla velocità dei pagamenti cross-border.
- Qivalis — documentazione del consorzio europeo per la stablecoin in euro.
- Deutsche Bank — digital asset custody solution for institutional and corporate clients, 16 settembre 2026.
- BBVA — Qivalis, MiCA e infrastruttura finanziaria digitale.
- STBL — USST e Money-as-a-Service infrastructure.
- European Central Bank — strategy for tokenised settlement assets, Pontes e Appia.
- Monetary Authority of Singapore / Project Guardian — tokenisation, FX e cross-border market infrastructure.
- BIS — ricerche 2026 sul rapporto tra stablecoin e mercati FX.
Questo articolo ha finalità informative ed educative e nasce dalla trascrizione del panel, dalle fotografie e dagli appunti raccolti alla European Blockchain Convention 2026, integrati con verifiche su fonti pubbliche, istituzionali e aziendali disponibili alla data di pubblicazione. Gli esempi relativi a specifici corridoi di pagamento riportano osservazioni espresse dai relatori durante il panel e non vanno interpretati come statistiche rappresentative dell’intero mercato. Stablecoin, depositi tokenizzati e altre forme di denaro digitale presentano caratteristiche, rischi e trattamenti regolamentari differenti. Il contenuto non costituisce consulenza finanziaria, legale o fiscale né una raccomandazione di utilizzo o investimento.