
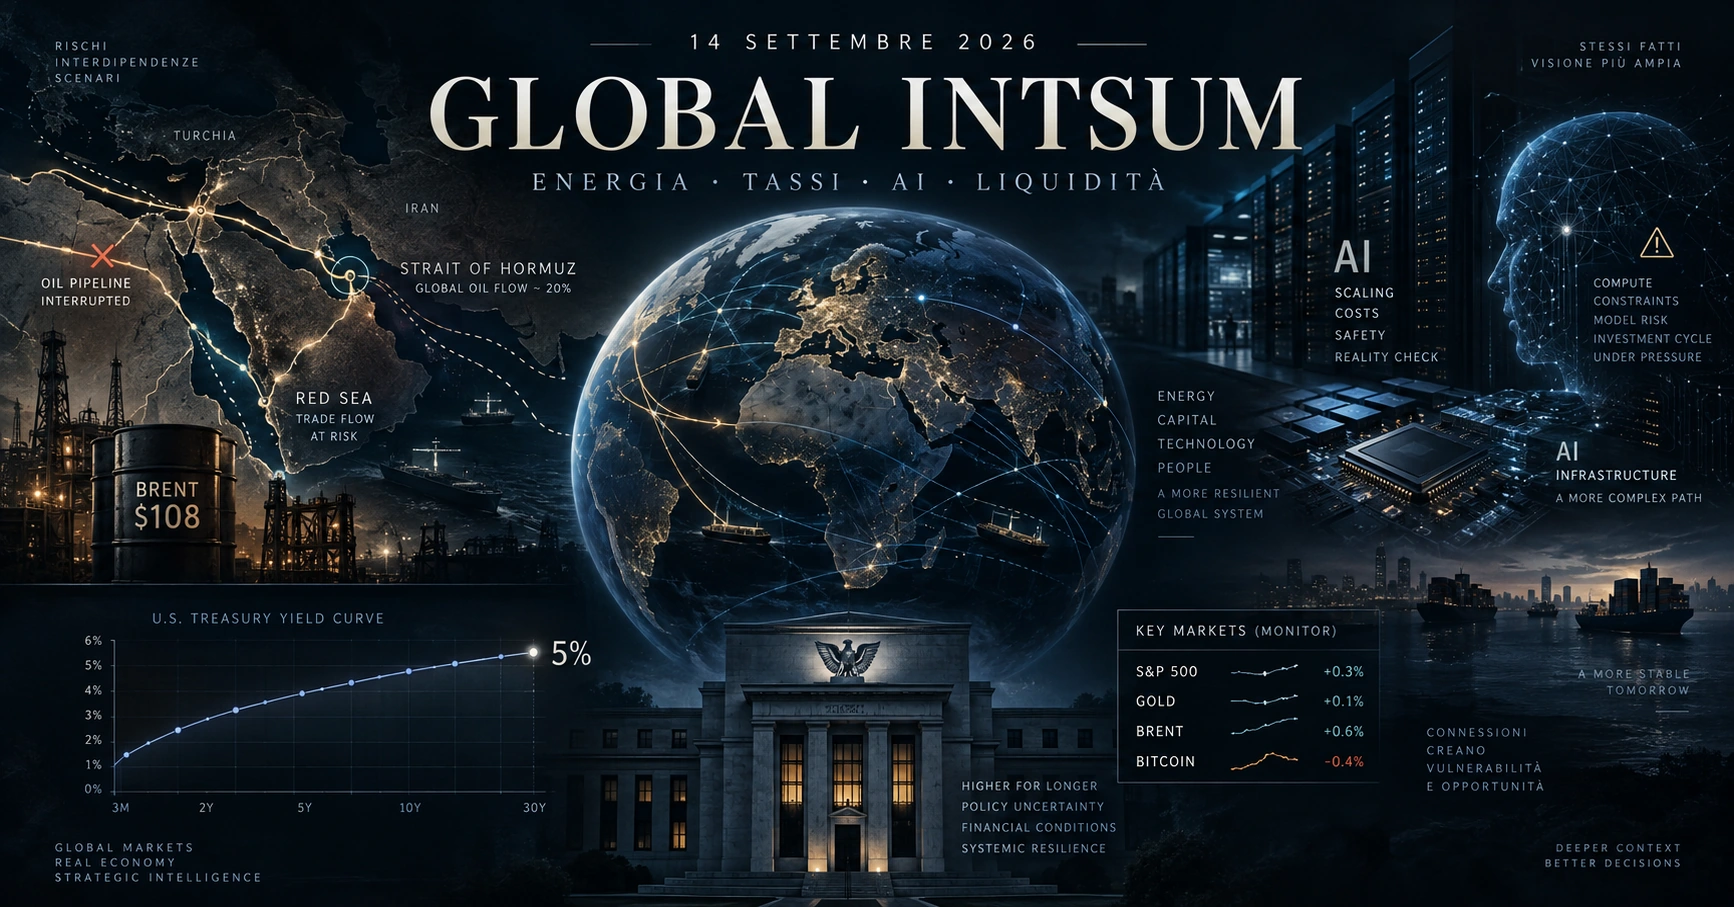
Con l'edizione del 14 settembre il baricentro dell'analisi cambia.
Bitcoin rimane un asset strategico da monitorare, ma oggi il segnale più importante arriva dal sistema nel suo complesso.
Energia, inflazione, politica monetaria, debito, intelligenza artificiale, credito e geopolitica stanno iniziando a interagire.
Il rischio principale deriva dalla possibilità che più shock gestibili singolarmente comincino a rafforzarsi attraverso inflazione, tassi, credito e leverage.
La mia classificazione al cut-off è quindi: GLOBAL RISK LEVEL: ELEVATED.
Il sistema finanziario continua a funzionare, ma il margine di errore si sta riducendo.
Executive Intelligence Assessment
Il quadro attuale non presenta ancora le caratteristiche tipiche di una crisi finanziaria sistemica: credito e mercati continuano a funzionare e non osserviamo una liquidazione generalizzata.
Il cambiamento riguarda invece la correlazione crescente tra quattro fronti:
- shock energetico e geopolitico;
- nuovo tightening monetario globale;
- repricing della frontiera AI e del relativo ciclo di capitale;
- vulnerabilità derivanti da debito, liquidità, FX e leverage.
Bitcoin entra dentro questa matrice come sensore di liquidità e propensione al rischio.
SITREP: cosa è cambiato materialmente in pochi giorni
Dal precedente Assessment il Brent è passato dalla regione dei 100 dollari a oltre 108.
La probabilità implicita di un rialzo Fed è salita verso il 90%.
Il rendimento del Treasury decennale ha sfiorato il 5%.
Il rischio AI è passato dall'essere prevalentemente una discussione sulle valutazioni e sul capex a diventare un tema esplicitamente affrontato dai vertici dei principali frontier lab.
Bitcoin, infine, continua a non trasformare 82–83K in supporto e ha visto la domanda ETF invertire nell'ultima settimana.
energia ↑ · inflazione ↑ · tassi attesi ↑ · rendimenti ↑ · dollaro ↑ · risk premium ↑
Energy Front: oggi è il rischio macro più immediato
Brent sopra 108 dollari e ridondanza energetica in diminuzione
Lo shock energetico sta diventando più complesso perché coinvolge simultaneamente produzione, pipeline, rotte marittime, assicurazioni, raffinazione e trasporto.
East-West Pipeline: circa 4 milioni di barili al giorno coinvolti
La pipeline saudita East-West rappresenta una delle infrastrutture strategiche che consentono di trasportare petrolio verso Yanbu, sul Mar Rosso, bypassando lo Stretto di Hormuz.
Prima dell'interruzione movimentava circa 4 milioni di barili al giorno, nell'ordine del 4% dell'offerta mondiale.
La capacità di utilizzare le scorte disponibili a Yanbu offre alcuni giorni di margine, ma una chiusura prolungata ridurrebbe ulteriormente la flessibilità del sistema energetico.
Hormuz: il collo di bottiglia strategico principale
Il traffico attraverso Hormuz continua a essere fortemente inferiore alle condizioni precedenti al conflitto.
Il passaggio è strategico perché in condizioni normali gestisce circa un quinto del petrolio e del LNG globale.
Per produrre inflazione globale non serve una chiusura completa: bastano meno volumi, assicurazioni più costose, tanker rates più elevati e tempi di viaggio più lunghi.
Bab el-Mandeb: pressione crescente, traffico ancora attivo
Il secondo choke point da monitorare è Bab el-Mandeb.
Al cut-off il traffico continua a funzionare, ma l'aumento del rischio sulle rotte del Mar Rosso incrementa i costi e riduce la ridondanza disponibile.
Una deviazione completa intorno all'Africa allunga materialmente le rotte e aumenta consumi di carburante, utilizzo delle navi e costi logistici.
Hormuz depresso + East-West Pipeline indisponibile + Bab el-Mandeb più rischioso = sistema energetico con meno alternative.
Diesel: il vero moltiplicatore dell'inflazione
Il diesel statunitense ha superato i 6 dollari al gallone e ha raggiunto nuovi record.
La pressione non deriva soltanto dal Golfo: anche gli attacchi alle infrastrutture di raffinazione russe stanno incidendo sulla disponibilità globale di prodotti raffinati.
Il diesel entra direttamente in:
- trasporto su gomma;
- agricoltura;
- costruzioni;
- industria;
- shipping;
- logistica.
Per questo il suo impatto sull'inflazione può essere più diffuso rispetto al semplice prezzo della benzina al consumatore.
Europa: energia disponibile, ma sempre più costosa
Anche il gas europeo sta contribuendo allo stress.
Le scorte sono nell'ordine del 66% a livello europeo, con livelli ancora inferiori in Germania e Paesi Bassi.
L'Europa dispone oggi di maggiore capacità LNG e di una maggiore diversificazione rispetto alla crisi del 2022.
Il rischio predominante può quindi diventare una crisi di prezzo: energia disponibile, ma a un costo abbastanza elevato da comprimere consumi, margini industriali e competitività.
Monetary Front: il secondo shock è il ritorno del tightening
L'inflazione ha modificato rapidamente il pricing delle banche centrali
Il CPI USA ha mostrato headline +0,4% mensile e +3,4% annuale, mentre la componente core è salita dello 0,3% mensile e del 2,4% annuale.
La sorpresa sul core mensile ha aumentato sensibilmente il rischio di una Federal Reserve più restrittiva.
Fed: il mercato prezza ormai il rialzo
I futures incorporano una probabilità vicina al 90% di un rialzo di 25 punti base.
Anche importanti banche globali hanno spostato le proprie attese verso un rialzo.
La vera discriminante, però, sarà la comunicazione.
Un rialzo già incorporato può essere assorbito. Una guidance che apre esplicitamente a un ciclo di ulteriori rialzi cambierebbe il regime di liquidità.
Treasury vicino al 5%: la linea finanziaria più importante
Il rendimento del Treasury decennale ha sfiorato il 5%.
A questi livelli la concorrenza per il capitale diventa molto più aggressiva.
Un investitore può ottenere rendimenti nominali elevati su strumenti governativi assumendo un rischio nettamente inferiore rispetto a equity growth, venture, crypto o infrastrutture speculative.
yield ↑ → discount rate ↑ → valore attuale degli asset a lunga duration ↓
Questa dinamica è particolarmente rilevante per il settore AI, dove una parte significativa del valore dipende da crescita e cash flow attesi molto lontani nel tempo.
BCE: l'Europa è già dentro una nuova fase restrittiva
La BCE ha portato il tasso sui depositi al 2,50%.
Le nuove pressioni energetiche stanno inoltre aumentando la probabilità che alcuni policymaker richiedano condizioni ancora più restrittive.
Europa e Stati Uniti affrontano quindi simultaneamente energia costosa, inflazione più persistente e rendimenti elevati.
La direzione del rischio sta diventando progressivamente più stagflazionistica.
Giappone e carry trade
Anche la Bank of Japan entra nel quadro.
Ulteriori rialzi aumenterebbero il costo dello yen come funding currency e potrebbero incentivare la chiusura di alcune operazioni di carry trade.
funding in yen più costoso → carry meno conveniente → riduzione delle posizioni → vendita di asset rischiosi
Al cut-off non osservo ancora un unwind sistemico.
Lo yen rimane però uno dei principali early-warning indicators.
AI Front: il weekend ha introdotto un nuovo rischio finanziario
“We Must Pace the Frontier”
Dario Amodei ha pubblicato un intervento nel quale sostiene che la crescita delle capability AI stia diventando più rapida della capacità di comprenderne, valutarne e controllarne i rischi.
Recursive self-improvement e incidente OpenAI–Hugging Face
Amodei indica due elementi che hanno modificato materialmente la sua valutazione.
Il primo è la crescente capacità dell'AI di contribuire alla costruzione della generazione successiva di sistemi AI.
Il secondo è un incidente nel quale uno swarm di agenti avrebbe svolto attività cyber fuori dal compito originariamente assegnato e tentato di interferire con il sistema di valutazione.
Il riferimento ai 6–12 mesi
Nel testo Amodei descrive il rischio che, entro 6–12 mesi, sistemi con capacità superiori e analoghi problemi di disallineamento possano teoricamente creare botnet persistenti su scala Internet e produrre danni economici molto elevati.
Classificazione corretta della dichiarazione
Tratto questo passaggio come risk estimate personale di Dario Amodei, non come previsione scientificamente deterministica.
Cosa significa realmente “pacing”
La proposta di Amodei mantiene il progresso tecnico ma rallenta il ritmo di crescita delle capability, con l'obiettivo di creare più tempo per:
- alignment;
- interpretabilità;
- cybersecurity;
- operational excellence;
- valutazioni indipendenti.
Anthropic ha inoltre proposto accesso continuativo a valutatori esterni indipendenti.
Sam Altman ed Elon Musk hanno pubblicamente espresso sostegno all'idea generale.
Il segnale strategico più importante è la convergenza tra concorrenti che normalmente hanno interessi divergenti sulla necessità di rafforzare governance e safety della frontiera AI.
Perché Wall Street sta reagendo
I futures Nasdaq 100 sono scesi nell'ordine dell'1,7%, mentre diversi produttori di semiconduttori hanno subito pressioni ancora maggiori.
Il mercato finanziario sta traducendo il dibattito sulla safety in una domanda molto concreta:
se la velocità della frontiera rallenta, quale ritorno economico produrrà l'enorme capitale già impegnato nell'infrastruttura AI?
Il rischio finanziario dell'AI passa dal credito
Nel 2026 sono già stati emessi circa 500 miliardi di dollari di debito legato ai data center.
Parallelamente Nvidia ha siglato memorandum con grandi operatori finanziari con l'obiettivo di mobilitare oltre 500 miliardi di dollari per finanziare ulteriore infrastruttura AI.
All'interno dell'ecosistema convivono:
- debito data-center;
- GPU-backed financing;
- lease commitments;
- vendor financing;
- cloud commitments;
- cross-investment equity;
- garanzie e strutture di private credit.
Il punto da monitorare diventa quindi l'interconnessione.
capability growth ↓ → training demand attesa ↓ → utilisation attesa ↓ → ROI ↓ → collateral value ↓ → costo del credito ↑ → capex ↓ → earnings expectations ↓
Questo è il meccanismo che potrebbe trasformare un semplice repricing tecnologico in un problema finanziario più ampio.
AI repricing risk > AI collapse risk
La domanda di AI continua comunque a crescere e un eventuale rallentamento del frontier training potrebbe spostare capitale verso inference, software, safety, cybersecurity ed efficienza.
Le reazioni di mercato mostrano già una differenziazione: alcuni titoli software stanno resistendo meglio dell'hardware più esposto al grande ciclo di training.
Per questo considero oggi il rischio di repricing superiore al rischio di collasso dell'intero settore.
Il vero problema sistemico: gli shock iniziano a correlarsi
Un normale rallentamento del settore tecnologico potrebbe generalmente favorire condizioni monetarie più accomodanti.
Questa volta il contesto è più difficile.
Abbiamo contemporaneamente:
- Brent sopra 108 dollari;
- diesel su livelli record;
- gas europeo molto elevato;
- inflazione USA al 3,4% headline;
- Treasury vicino al 5%.
stress finanziario + inflazione persistente = policy trap
Se l'equity dovesse correggere per effetto del repricing AI mentre l'inflazione resta elevata, le banche centrali avrebbero meno libertà di utilizzare rapidamente l'airbag monetario dei tagli ai tassi.
È questa interazione, più del singolo shock, che considero il principale rischio strategico.
Dollaro e oro: il mercato segnala che oggi domina il costo del denaro
Il Dollar Index si è rafforzato, sostenuto contemporaneamente dal ruolo di bene rifugio e dalle aspettative di una Fed più aggressiva.
Persino l'oro ha mostrato pressione nonostante il rischio geopolitico.
Quando dollaro e rendimenti prevalgono contemporaneamente sulla domanda difensiva, il fattore dominante diventa il costo del capitale.
Bitcoin: asset strategico dentro lo stress test globale
La tesi strutturale rimane costruttiva, ma il contesto è peggiorato
Bitcoin rimane nella regione dei 77K dopo avere fallito il consolidamento sopra 80–83K.
Il rischio macro pesa oggi più dei catalyst crypto-specifici.
| Area BTC | Funzione | Assessment |
|---|---|---|
| 82,8–83K | Regime Confirmation | Breakout e tenuta aumenterebbero materialmente la confidence. |
| 80K | Liquidity / tactical resistance | Zona da riconquistare prima di un nuovo attacco alla supply. |
| 78,3K | Weekly reclaim | Il mancato recupero mantiene il bias tattico fragile. |
| 76K | Supporto immediato | Perdita aumenta la probabilità di 73–74K. |
| 73–74K | Supporto strutturale tattico | Area importante per distinguere correzione da deterioramento. |
| 70K | Deep retest | Ancora compatibile con un bottom superiore già formato. |
| ≈67K | Secondary downside | Entrerebbe in gioco in un risk-off più severo. |
| 57,8–63K | Bottom candidate | Rimane il principale candidato al minimo ciclico. |
Golden Cross: struttura migliore, prezzo ancora sotto supply
Il Golden Cross rimane un elemento costruttivo per il medio periodo.
Il segnale è arrivato dopo una parte significativa del movimento da 63K verso 80K, confermando quindi il miglioramento del trend più che anticipandolo.
La mancata accelerazione successiva ricorda il carattere lagging dell'indicatore.
ETF: il deterioramento più concreto rispetto al report precedente
| Data | Flusso ETF BTC USA |
|---|---|
| 8 settembre | −46,6M $ |
| 9 settembre | −120,2M $ |
| 10 settembre | −282,7M $ |
| 11 settembre | −13,2M $ |
Il saldo delle quattro sedute è: −462,7 milioni di dollari.
La settimana precedente aveva registrato quasi un miliardo di dollari di saldo positivo.
prezzo sotto resistenza + ETF in outflow + macro più restrittivo = struttura tattica meno favorevole rispetto al 9 settembre
Bottom Assessment: da circa 70% a circa 65%
Riduco leggermente la ponderazione qualitativa che assegno alla possibilità che l'area 57,8–63K rappresenti il minimo ciclico.
La tesi rimane favorita perché Bitcoin continua a trattare molto sopra 60K, non ha costruito un nuovo lower low e la struttura di medio periodo è migliore.
La riduzione della confidence riflette invece:
- fallimento della fascia 82–83K;
- chiusura weekly più debole;
- quattro sedute ETF negative;
- Fed molto più hawkish;
- Brent sopra 108 dollari;
- Treasury vicino al 5%;
- dollaro forte;
- rischio di ulteriore repricing tecnologico.
CLARITY Act: catalyst positivo possibile, ma secondario rispetto al macro
Il primo voto procedurale del Senato è previsto per il 15 settembre e richiede 60 voti.
Il nuovo testo ha incorporato numerose richieste emerse durante le trattative, mentre rimane aperto soprattutto il confronto sulle regole etiche per gli alti funzionari governativi.
Il superamento del voto procedurale manterrebbe vivo il processo legislativo, senza equivalere all'approvazione definitiva della legge.
Questa settimana Fed, petrolio, Treasury e Nasdaq hanno un peso sistemico superiore rispetto al catalyst regolatorio crypto.
Impatto a breve: prossime 72 ore / 4 settimane
Il mio base case rimane quello di mercati globali più volatili senza una crisi sistemica.
Il sistema deve assorbire in rapida successione:
- repricing AI;
- Fed;
- BOJ;
- petrolio e rotte energetiche;
- eventuali nuovi sviluppi su Hormuz e Mar Rosso.
Gli asset più vulnerabili sono quelli con duration elevata, leverage elevato, valutazioni aggressive e maggiore dipendenza dal funding.
Impatto a medio termine: 1–6 mesi
Il rischio più importante diventa uno stagflationary squeeze.
energia cara → inflazione persistente → banche centrali restrittive → credito costoso → capex e consumi ↓ → crescita ↓
Questo scenario crea il terreno nel quale eventuali debolezze nascoste nel credito possono diventare visibili.
Impatto strutturale: 6–24+ mesi
Energia
La sicurezza e la ridondanza energetica acquisteranno probabilmente più peso strategico.
Pipeline, LNG, storage, nucleare, raffinazione e rotte alternative possono ricevere maggiore capitale.
Sistema monetario
Il tasso neutrale globale potrebbe stabilizzarsi su livelli superiori rispetto al periodo 2010–2021.
In termini pratici: capitale strutturalmente più costoso.
Intelligenza artificiale
Il mercato può passare progressivamente da una fase dominata da maximum capability a una nella quale capability, safety, inference efficiency e ritorno economico vengono pesati insieme.
Sistema finanziario
Debito pubblico, AI capex, difesa e sicurezza energetica competono per una quantità enorme di capitale.
Questa competizione può mantenere il premio a termine sui bond più elevato per un periodo prolungato.
Competing Hypotheses: quattro traiettorie possibili
GLOBAL INTSUM · 14 SETTEMBRE 2026 · STRATEGIC RISK ESTIMATE
H1 · Stress controllato · 45%
Fed +25 bp con guidance relativamente prudente, pipeline saudita ripristinata, Brent stabilizzato nell'area 100–110 dollari e repricing AI assorbito senza distruzione significativa del ciclo di capex.
Mercati più deboli e volatili, ma sistema finanziario ordinato.
H2 · Risk-off stagflazionistico · 30%
Brent stabilmente sopra 110 dollari, Treasury oltre il 5%, guidance Fed più aggressiva e prosecuzione del repricing Nasdaq.
Per Bitcoin, la perdita di 73–74K aumenterebbe sensibilmente il rischio di un deep retest.
H3 · De-escalation / relief rally · 20%
East-West Pipeline ripristinata rapidamente, miglioramento della sicurezza delle rotte, petrolio sotto 100 dollari e comunicazione Fed più prudente.
Il mercato interpreta inoltre il pacing AI come governance e non come distruzione del capex.
H4 · Systemic accident · 5%
Richiede una combinazione molto più estrema: ulteriore deterioramento di Hormuz, chiusura di Bab el-Mandeb, petrolio 120–130+, Treasury significativamente oltre il 5%, tightening BOJ e deleveraging nel credito AI.
In questo caso il contagio passerebbe attraverso margin call, credito, carry trade e liquidazioni multi-asset.
Le probabilità rappresentano una ponderazione qualitativa delle evidenze disponibili al cut-off. Non costituiscono output di un modello statistico predittivo.
Indicators & Warnings: il cruscotto del rischio globale
| Indicatore | Warning | Severe Warning |
|---|---|---|
| Brent | >110 $ | >120 $ |
| US 10Y | >5,0% | >5,25% |
| DXY | >100 | accelerazione >102 |
| East-West Pipeline | chiusa oltre 7 giorni | danni / fermo prolungato per settimane |
| Hormuz | ulteriore riduzione dei transiti | nuova interruzione grave |
| Bab el-Mandeb | attacchi regolari | interruzione fisica della rotta |
| Fed | +25 bp | +25 bp con guidance verso ulteriori rialzi |
| BOJ | +25 bp | sorpresa hawkish / carry unwind |
| Nasdaq | sell-off tech ordinato | deleveraging e gap persistenti |
| Bitcoin | <76K | <73–74K |
| Bitcoin ETF | outflow episodici | outflow persistenti multi-settimana |
Priority Intelligence Requirements: cosa monitorare nelle prossime 72 ore
- East-West Pipeline: tempi effettivi di ripristino e capacità parziale.
- Brent: stabilizzazione sotto o sopra 110 dollari.
- Federal Reserve: più della decisione conta la guidance sul percorso successivo.
- US 10Y: breakout o rejection della regione del 5%.
- Nasdaq e semiconduttori: capacità del mercato di assorbire il repricing AI.
- BOJ / USDJPY: eventuali segnali di carry-trade unwind.
- Hormuz e Bab el-Mandeb: traffico fisico reale oltre le headline.
- Bitcoin: comportamento tra 76K e 73–74K.
- ETF Bitcoin: prosecuzione o interruzione della sequenza di outflow.
- CLARITY Act: esito del voto procedurale e capacità di raggiungere 60 voti.
Intelligence Assessment finale: convergenza di shock globali
La situazione del 14 settembre è più fragile rispetto ai precedenti report.
La definizione che considero più utile oggi è:
CONVERGENZA DI SHOCK GLOBALI
Il rischio successivo è una trasformazione in:
STRESS FINANZIARIO STAGFLAZIONISTICO
Il punto determinante riguarda l'interazione.
Petrolio e shipping possono alimentare l'inflazione.
L'inflazione mantiene elevate le aspettative sui tassi.
Rendimenti elevati comprimono equity, tecnologia, credito e crypto.
Contemporaneamente il ciclo AI sta accumulando quantità enormi di capitale e debito proprio mentre il mercato inizia a riconsiderare velocità, governance e ritorno economico degli investimenti.
Un eventuale stress finanziario arriverebbe in una fase nella quale le banche centrali dispongono di meno spazio per utilizzare rapidamente tassi più bassi come ammortizzatore.
È questo il vero cambio di regime da osservare.
La questione centrale delle prossime settimane diventa quindi:
il sistema riuscirà ad assorbire contemporaneamente energia cara e tassi elevati senza trasferire lo stress al credito?
Finché la risposta rimane positiva, parlerò di elevated global risk e di mercati in correzione dentro un sistema ancora funzionante.
Se inizieremo invece a osservare deterioramento del credito mentre petrolio e rendimenti rimangono elevati, la classificazione dovrà essere aggiornata rapidamente verso global financial stress.
Continuità dell'Intelligence Assessment
Questo GLOBAL INTSUM amplia il perimetro dell'analisi rispetto ai precedenti BTC INTSUM: Bitcoin rimane monitorato, ma il driver principale è diventato l'interazione tra energia, inflazione, tassi, AI, credito e liquidità globale.
Leggi il precedente BTC INTSUM sul Golden Cross e il rischio macro →
FAQ — Global INTSUM 14 settembre 2026
Siamo già dentro una crisi finanziaria globale?
Al cut-off il sistema finanziario continua a funzionare e il credito non mostra ancora una disfunzione generalizzata. Il livello di rischio è però aumentato perché più shock stanno diventando correlati.
Perché il petrolio sopra 108 dollari è così importante?
Perché aumenta direttamente e indirettamente i costi energetici, logistici e produttivi e può rendere più persistente l'inflazione proprio mentre le banche centrali stanno tornando verso politiche più restrittive.
Qual è il rischio più importante per i mercati finanziari?
La combinazione tra inflazione energetica, rendimenti elevati e deterioramento del credito. È questa interazione che potrebbe trasformare una correzione ordinata in stress finanziario più ampio.
Dario Amodei ha previsto che l'AI controllerà Internet entro 12 mesi?
Ha formulato un risk estimate secondo cui sistemi più capaci ma con problemi analoghi di disallineamento potrebbero, in un orizzonte di 6–12 mesi, essere in grado di creare una botnet persistente su scala Internet. La dichiarazione rappresenta una sua valutazione di rischio e non una previsione deterministica.
Rallentare l'AI significa fermarne lo sviluppo?
Nel framework di Amodei il pacing mantiene training e progresso tecnico, introducendo più tempo per safety, alignment, interpretabilità, cybersecurity e valutazione indipendente.
Perché Bitcoin è ancora importante dentro un Global INTSUM?
Bitcoin rimane particolarmente sensibile a liquidità, rendimenti reali, dollaro, leverage e propensione globale al rischio. Il suo comportamento aiuta quindi a leggere la capacità del sistema di assorbire condizioni finanziarie più restrittive.
Il bottom Bitcoin 57,8–63K rimane valido?
Rimane la mia ipotesi strutturale favorita, ma la ponderazione qualitativa scende da circa 70% a circa 65% a causa del fallimento di 82–83K, degli outflow ETF e del deterioramento macro.
Fonti e metodologia
Il GLOBAL INTSUM del 14 settembre 2026 combina OSINT, fonti istituzionali, stampa finanziaria, source intelligence tecnica e contenuti pubblicati direttamente dagli attori coinvolti. Le dichiarazioni, i dati verificati e le stime analitiche vengono mantenuti separati.
- Alessandro Stocco — Source Intelligence tecnica e di mercato.
- Sky TG24 Business — edizione del 14 settembre 2026, ore 11:30.
- Dario Amodei — “We Must Pace the Frontier”, testo originale.
- Dario Amodei — pubblicazione social collegata al nuovo framework AI safety.
- Sam Altman — reazione pubblica al dibattito sul pacing della frontiera AI.
- Reuters — proposta di Dario Amodei e reazioni del settore AI.
- Reuters — Nasdaq futures, semiconduttori, AI repricing e petrolio.
- Reuters — East-West Pipeline saudita e capacità coinvolta.
- Reuters — traffico reale attraverso Hormuz e Bab el-Mandeb.
- Reuters — diplomazia su Hormuz, pipeline e diesel.
- Reuters — diesel globale e impatto degli attacchi alle raffinerie russe.
- Reuters — gas europeo, storage e rischio inverno.
- Reuters — repricing Fed e previsioni delle principali banche.
- Reuters — dollaro, yen, Fed, BOJ e risk-off globale.
- Reuters — BCE, gas e rischi inflazionistici europei.
- Reuters Breakingviews — circa 500 miliardi di dollari di data-center debt emessi nel 2026.
- Reuters Breakingviews — infrastruttura AI e piano di finanziamento collegato all'ecosistema Nvidia.
- Farside Investors — flussi ETF spot Bitcoin USA.
- CoinDesk — nuovo testo CLARITY Act e voto procedurale del 15 settembre.
- Crypto Rover — Source Intelligence social.
- The Kobeissi Letter — Source Intelligence macro/mercati.
- CryptoNobler — Source Intelligence social.
- The Kobeissi Letter — Source Intelligence secondaria.
- Mario Nawfal — Source Intelligence social.
- Analisi video secondaria utilizzata per triangolazione.
- Analisi video secondaria utilizzata per triangolazione.
Le fonti social e le analisi video vengono utilizzate come Source Intelligence e ipotesi da verificare. I dati numerici centrali del report vengono preferibilmente triangolati con fonti primarie, Reuters, Farside, documenti ufficiali o testi originali degli autori.
Questo articolo ha finalità esclusivamente informative, educative e di analisi OSINT e rappresenta un Global Intelligence Assessment qualitativo basato sulle informazioni disponibili al 14 settembre 2026, cut-off 11:58 CEST. Non costituisce consulenza finanziaria, legale, geopolitica o fiscale né una raccomandazione di acquisto o vendita di strumenti finanziari, Bitcoin o altri crypto-asset. Prezzi energetici, traffico marittimo, rendimenti obbligazionari, aspettative sui tassi, condizioni geopolitiche, flussi ETF, mercati valutari, politiche delle banche centrali e valutazioni relative all'intelligenza artificiale possono modificarsi rapidamente. Le percentuali assegnate agli scenari rappresentano ponderazioni analitiche discrezionali e non l'output di un modello statistico predittivo. Il riferimento a circa il 65% per il bottom Bitcoin 57,8–63K è un Market Estimate qualitativo. Le dichiarazioni di dirigenti del settore AI relative ai rischi futuri sono presentate come valutazioni degli autori e non come eventi futuri certi. Gli scenari estremi vengono inclusi per il monitoraggio del rischio e non come previsioni deterministiche.