
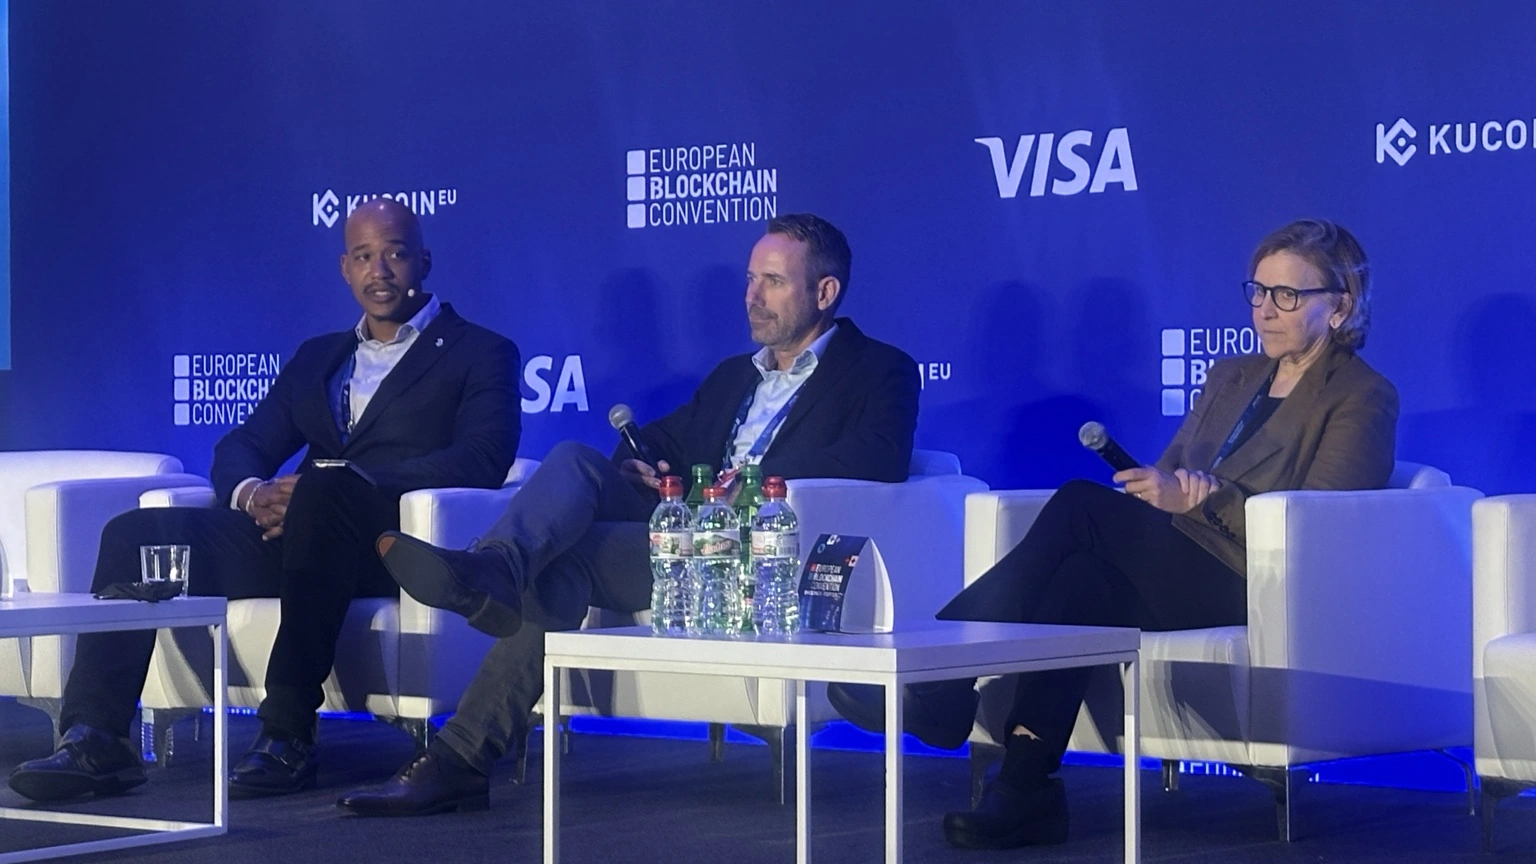
Prosegue la serie di nove approfondimenti dedicati agli interventi che ho seguito personalmente alla European Blockchain Convention di Barcellona. Ogni martedì e giovedì racconto un panel, le sue idee più rilevanti e ciò che significano per lo sviluppo della finanza digitale.
Le Isole Cayman evocano spesso due immagini opposte: per alcuni sono sinonimo di finanza offshore, per altri rappresentano uno degli snodi più importanti dei fondi internazionali. Ma che cosa hanno a che fare con l'Europa e con l'economia costruita su blockchain?
È la domanda con cui sono entrato in questo sesto panel dell'EBC 2026.
Ne sono uscito con un'idea più precisa: la crescita della finanza on-chain dipenderà anche dalla capacità di dare struttura giuridica, regole, dati affidabili e contabilità a ciò che la tecnologia rende possibile.
La discussione, moderata da Cayman Finance, ha messo sullo stesso palco il punto di vista legale e quello operativo: come si costituisce un progetto internazionale, come si ottiene un'autorizzazione, come si gestisce un fondo tokenizzato e come si presenta un valore attendibile a un revisore.
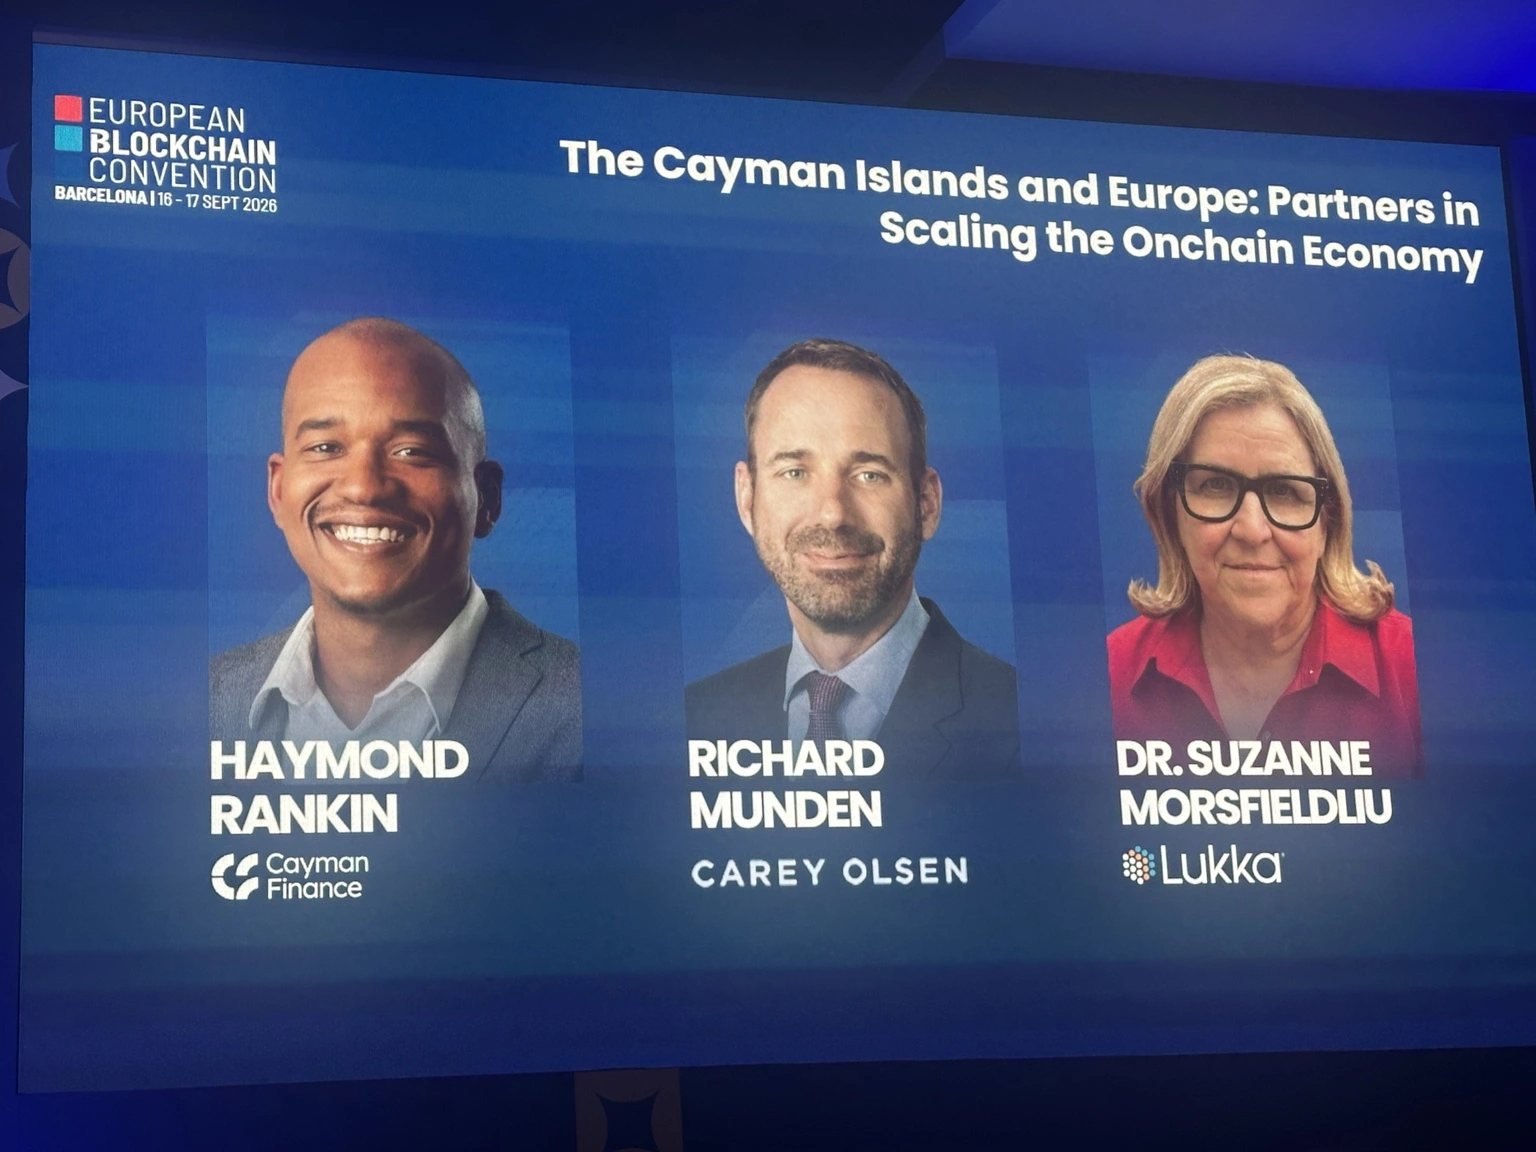
Chi c'era sul palco
Perché tanti fondi scelgono proprio le Cayman?
Haymond Rankin ha aperto il confronto con i numeri.
Non si tratta di un ecosistema finanziario marginale: secondo le statistiche ufficiali della Cayman Islands Monetary Authority (CIMA), al 30 giugno 2026 erano registrati 31.145 fondi regolamentati, fra mutual funds e private funds.
Un secondo dato arriva dal rapporto AIMA e PwC sui fondi crypto pubblicato nel 2025: il 58% dei crypto hedge fund analizzati aveva domicilio alle Cayman.
E, in un campione diverso, il 55% degli hedge fund tradizionali intervistati dichiarava una qualche esposizione ai digital asset.
Fondi registrati presso CIMA al 30 giugno 2026.
Quota del campione AIMA/PwC domiciliata alle Cayman.
Quota del campione AIMA/PwC che dichiarava esposizione crypto.
Le tre cifre non raccontano la stessa cosa.
In particolare, non significa che oltre la metà dei 31 mila fondi delle Cayman investa in criptovalute : si tratta di popolazioni statistiche differenti.
Letti correttamente, però, i numeri mostrano quanto la giurisdizione sia radicata nella gestione internazionale del capitale.
Marzo 2026: la tokenizzazione dei fondi ottiene un quadro più chiaro
Il passaggio normativo più concreto citato da Rankin è arrivato nel marzo 2026, quando le Cayman hanno modificato in modo coordinato tre leggi: Mutual Funds Act, Private Funds Act e Virtual Asset (Service Providers) Act.
Prima, la rappresentazione tokenizzata delle quote di un fondo poteva generare incertezza sul rapporto tra regolamentazione dei fondi e regole previste per l'emissione di asset virtuali.
Le nuove disposizioni chiariscono che, per i fondi tokenizzati regolamentati che emettono token rappresentativi delle quote secondo la legge applicabile, tale emissione resta nel perimetro della disciplina dei fondi e non costituisce di per sé un'emissione di virtual asset ai fini del VASP Act.
Che cosa cambia concretamente?
Immagina un fondo d'investimento già regolamentato che decida di rappresentare digitalmente le proprie quote.
Con la nuova disciplina non deve trattare automaticamente quella sola operazione come un'attività separata di emissione virtual asset soggetta a registrazione VASP duplicativa.
Restano però gli obblighi del fondo: registri affidabili, controlli sui trasferimenti, informativa sui rischi tecnologici e vigilanza CIMA.
Attenzione: chi offre anche servizi separati a terzi, come exchange o custody di asset virtuali, può continuare a ricadere nel regime VASP.
La conferma che non si tratta soltanto di una riforma scritta sulla carta arriva dal mercato.
In un aggiornamento del 28 settembre Cayman Finance indicava 13 fondi tokenizzati registrati presso CIMA, in aumento rispetto ai nove segnalati nei mesi precedenti.
La distinzione è centrale: tokenizzare una quota non elimina i diritti, i doveri o il quadro giuridico dello strumento sottostante.
Cambia il modo di registrare e, nei limiti consentiti, trasferire una posizione.
Foundation Companies: quando un progetto blockchain ha bisogno di un soggetto giuridico
Richard Munden di Carey Olsen ha spiegato un'altra ragione per cui molte iniziative Web3 utilizzano strutture Cayman: le Foundation Companies, introdotte da una legge del 2017.
La particolarità è che questa forma giuridica può operare, nel rispetto del proprio statuto e dei requisiti previsti, senza i classici azionisti che esercitano i diritti tipici di una società commerciale.
Può quindi risultare utile quando un'iniziativa ha uno scopo collettivo, una governance articolata o deve amministrare risorse a supporto di un protocollo.
Rankin ha citato durante il panel oltre 1.600 Foundation Companies nelle Isole Cayman.
Riporto la cifra come dato dichiarato dal relatore: non ho trovato, per questo specifico conteggio, una serie pubblica aggiornata che ne consenta una verifica indipendente altrettanto precisa.
Questo è un punto che ritengo particolarmente importante.
Il codice può gestire automaticamente molte funzioni di un protocollo, ma rapporti contrattuali, responsabilità, contenziosi e obblighi di governance continuano ad avere bisogno di una cornice giuridica riconoscibile.
Regole certe non significano regolamentazione leggera
Nella discussione è emersa più volte l'espressione legal certainty: certezza giuridica.
Munden ha spiegato che un progetto internazionale può preferire una giurisdizione in cui sia più chiaro quale normativa si applichi a un servizio digitale, chi eserciti la vigilanza e quali requisiti siano richiesti.
Il regime VASP delle Cayman prevede dal 2020 un sistema di registrazione; dal 1° aprile 2025 è entrata in vigore anche una fase di autorizzazione specifica per le piattaforme di trading e i custodian di virtual asset.
Il regolatore è la Cayman Islands Monetary Authority (CIMA) .
Munden ha descritto cosa distingue una richiesta di autorizzazione solida da una debole: un business plan coerente, procedure AML, governance, personale con competenze appropriate, controlli interni e capacità di rispondere alle domande del regolatore.
Carey Olsen ha inoltre assistito BCXPro nel percorso per il primo rilascio di una licenza VASP della giurisdizione.
La lezione è semplice: ottenere una licenza non è una formalità che rende un'attività automaticamente sicura.
È l'inizio di un sistema di responsabilità, controlli e supervisione continuativa.
La partnership con l'Europa non è un lasciapassare normativo
Il titolo del panel sottolineava la relazione tra Cayman ed Europa.
È un collegamento economico reale, ma non bisogna fraintenderlo come una scorciatoia verso il mercato europeo.
Un fondo o una società con sede alle Cayman può utilizzare quella struttura per organizzare investimenti internazionali.
Tuttavia il domicilio Cayman non conferisce automaticamente autorizzazioni a offrire servizi crypto a clienti dell'Unione europea.
Per i servizi soggetti a MiCA entrano in gioco le regole UE sui crypto-asset service provider, mentre attività finanziarie diverse possono ricadere in altre normative, comprese quelle relative a fondi, distribuzione e strumenti finanziari.
Le eccezioni, come la prestazione di servizi su iniziativa esclusiva del cliente, hanno limiti specifici.
Una distinzione essenziale
“Operare legalmente alle Cayman” e “poter commercializzare liberamente nell'Unione europea” non sono sinonimi.
Il trattamento dipende dall'attività, dalla clientela, dalle modalità di distribuzione e dal regime applicabile in ciascuna giurisdizione.
È anche il modo corretto di leggere il tema dell'arbitraggio giurisdizionale citato da Suzanne Morsfield.
Scegliere una struttura che offre regole prevedibili può essere una decisione lecita e funzionale, ma non equivale ad aggirare obblighi di compliance, fiscali o di tutela degli investitori.
Il problema invisibile: la norma può essere chiara, ma i dati sono davvero pronti?
Se Munden rappresentava il lato giuridico, la voce di Dr. Suzanne Morsfield di Lukka ha riportato il dibattito dentro il lavoro quotidiano di amministratori, contabili e revisori.
La sua osservazione è stata una delle più concrete del panel: ottenere chiarezza regolamentare non risolve automaticamente i problemi dei dati e della compliance; spesso li rende più visibili.
Un investitore può vedere un token nel wallet, ma una banca o un fondo deve anche sapere come riconciliare i movimenti, classificare le transazioni, conservare i dati, applicare le regole contabili, preparare report fiscali e rendere tutto controllabile durante un audit.
Qui il problema diventa l'incontro tra due competenze.
Da una parte servono persone che conoscano i mercati tradizionali, gli standard contabili e il mondo dei fondi.
Dall'altra servono specialisti in blockchain, wallet, protocolli e dati on-chain.
Quanto vale davvero un asset tokenizzato?
Morsfield ha richiamato un problema che diventa più importante man mano che il mercato si sposta dai cryptoasset liquidi verso fondi privati, crediti e real-world asset: il fair value.
Si tratta della valutazione da utilizzare nel rendiconto finanziario quando gli standard applicabili la richiedono.
Una scorciatoia comune consiste nel prendere alcuni prezzi visibili su diverse piattaforme, calcolarne la media e attribuire quel valore all'asset.
Ma una media aritmetica non è necessariamente conforme ai criteri richiesti dagli standard.
Una metodologia robusta deve chiarire quale sia lo strumento valutato, quali dati siano rappresentativi, quale mercato sia pertinente, quali input siano osservabili e come trattare asset senza scambi frequenti.
Un credito privato tokenizzato, per esempio, non diventa automaticamente facile da valutare solo perché possiede un identificativo on-chain.
Gli standard contabili esistono già, ma non sono identici per tutti gli asset
L'IFRS Interpretations Committee ha chiarito nel 2019 che per determinate criptovalute senza diritti contrattuali possono applicarsi IAS 2 oppure IAS 38, a seconda della natura e dell'utilizzo dell'attività.
Gli asset che rappresentano crediti, quote o altri diritti possono richiedere un'analisi diversa; la scelta dipende dai fatti e dallo standard applicabile.
Questo è il punto di Morsfield: non improvvisare un criterio perché lo strumento è nuovo.
Individua innanzitutto quale diritto economico e giuridico esiste realmente , quindi applica una metodologia documentata e sottoponibile a verifica.
La prospettiva è particolarmente utile per chi segue la tokenizzazione degli RWA.
Il token rappresenta o registra qualcosa, ma ciò che conta economicamente è la natura del diritto e la qualità dei dati utilizzati per misurarlo.
Il prossimo passo: finanziamenti alle imprese e registri on-chain
Nella parte finale il moderatore ha chiesto ai relatori quale attività sarebbe potuta diventare normale nel giro di un anno, pur apparendo ancora sperimentale oggi.
Munden ha indicato una direzione: imprese che raccolgono capitale con strumenti finanziari emessi e gestiti on-chain.
Non ha presentato il risultato come certo entro dodici mesi, riconoscendo che i tempi potrebbero essere più lunghi.
Morsfield ha scelto un cambiamento meno appariscente ma potenzialmente molto profondo: registri e libri contabili on-chain , con dati più accessibili agli attori autorizzati e maggiore verificabilità dei passaggi.
Ha aggiunto un avvertimento essenziale: tokenizzare un real-world asset può significare registrare digitalmente un bene o un diritto già esistente, non creare un nuovo asset economico.
Per questo l'analisi giuridica deve precedere la scelta del trattamento contabile.
È un filo che collega perfettamente questo sesto capitolo ai precedenti approfondimenti EBC: l'innovazione non consiste soltanto nel trasferire oggetti su una blockchain, ma nel rendere coerenti tecnologia, titolarità, regole e processi.
Rivedi il panel originale dell'EBC 2026
Il confronto integrale tra Cayman Finance, Carey Olsen e Lukka permette di ascoltare direttamente gli interventi su fondi tokenizzati, Foundation Companies, licenze VASP, dati e valutazione.
IL MIO PUNTO DI VISTA
La blockchain può essere globale. La fiducia istituzionale va costruita giurisdizione per giurisdizione.
La considerazione più importante che porto a casa da questo panel è che una nuova infrastruttura finanziaria non può scalare soltanto perché il codice funziona.
Puoi avere uno smart contract perfetto, un fondo tokenizzato e un registro di proprietà aggiornato in tempo reale.
Ma se non sai chi risponde legalmente del progetto, quali autorizzazioni sono necessarie, come viene determinato il valore degli asset e quali informazioni può controllare un revisore, non hai ancora costruito un sistema utilizzabile su scala istituzionale.
Le Cayman hanno sviluppato un ruolo importante proprio nella combinazione tra strutture societarie, industria dei fondi e specializzazione professionale.
L'Europa, dal canto suo, sta costruendo regole e infrastrutture per l'integrazione dei mercati finanziari digitali.
I due mondi possono collaborare, ma le rispettive regole non diventano intercambiabili.
Per me la prossima fase dell'economia on-chain si misurerà meno dal numero di token emessi e molto di più dalla capacità di produrre strumenti giuridicamente chiari, contabilmente verificabili e realmente utilizzabili da imprese e investitori.
È una trasformazione meno spettacolare di un nuovo token, ma probabilmente molto più importante.
Fonti e approfondimenti
- European Blockchain Convention — EBC12 TV — video originale e trascrizione del panel, 17 settembre 2026.
- CIMA — Investment Fund Statistics — dati dei fondi al 30 giugno 2026.
- Cayman Finance / AIMA / PwC — Global Crypto Hedge Fund Report 2025 — statistiche relative ai due campioni.
- Government of the Cayman Islands — Tokenised Funds Legislation — modifiche legislative del 2026.
- Cayman Finance — Why Tokenisation Matters to Cayman — 28 settembre 2026.
- Cayman Islands General Registry — Foundation Companies .
- Carey Olsen — Richard Munden — quadro legale e attività Web3.
- ESMA — MiCA, articolo 61 — limiti dei servizi da Paesi terzi.
- IFRS Foundation — Holdings of Cryptocurrencies — criteri IAS 2 e IAS 38 per determinate criptovalute.
- Lukka — Measuring Fair Value for Crypto Assets — metodologia e qualità dei prezzi.
Questo approfondimento nasce dal panel seguito alla European Blockchain Convention 2026 e dalla relativa trascrizione, integrati con fonti ufficiali disponibili alla data editoriale. Dati statistici, posizioni dei relatori e interpretazioni personali sono distinti nel testo. Le informazioni relative a leggi e standard contabili hanno scopo divulgativo e non sostituiscono verifiche professionali applicate al singolo caso. Il contenuto non costituisce consulenza finanziaria, legale o fiscale né una raccomandazione d'investimento.