
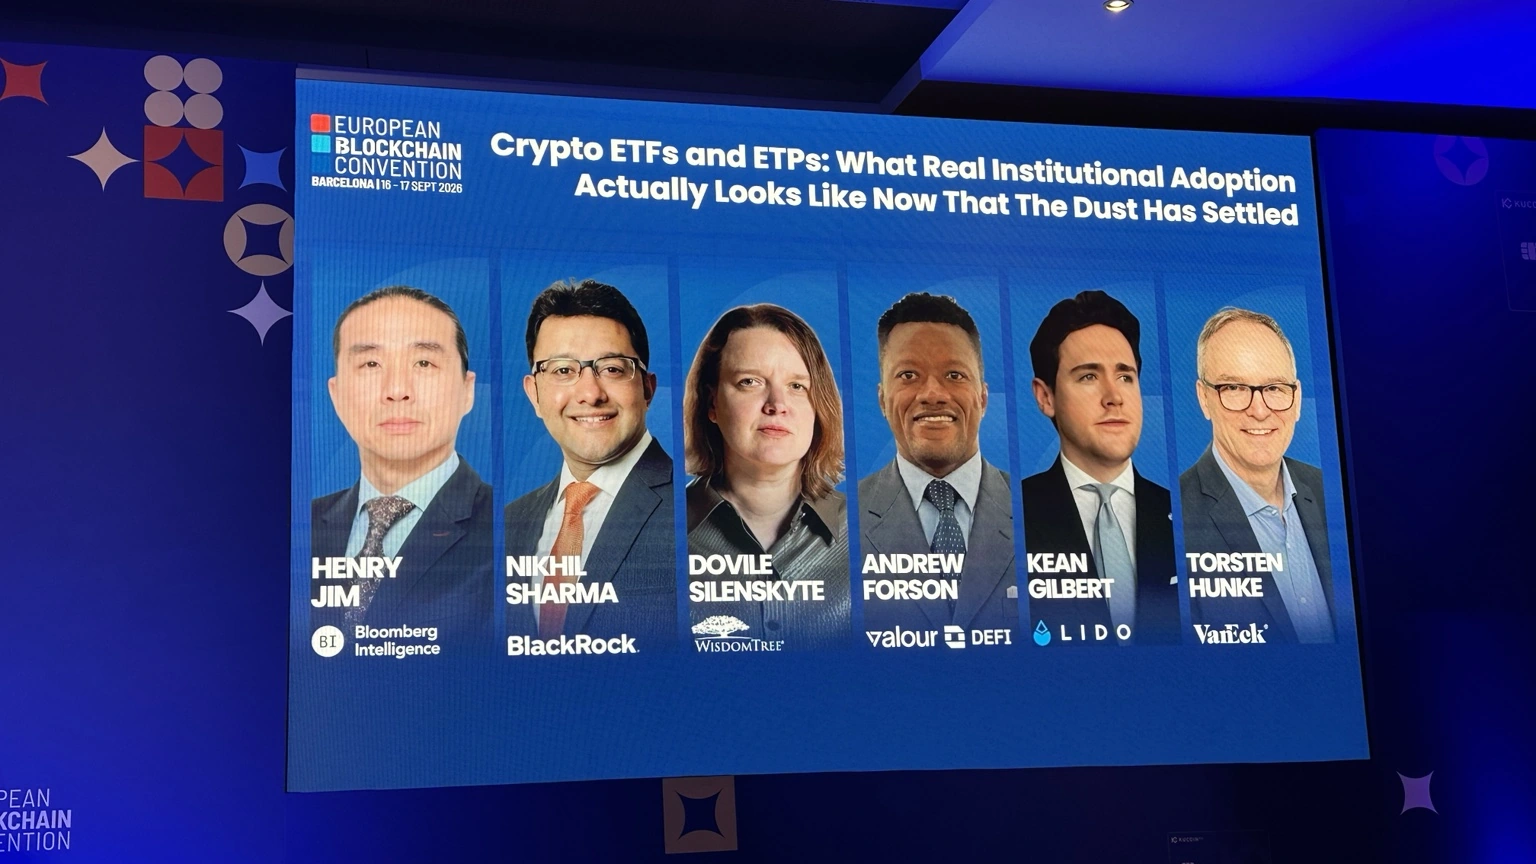
Questo è il quarto dei nove approfondimenti dedicati ai panel che ho seguito personalmente alla European Blockchain Convention 2026 di Barcellona. Dopo infrastruttura, tokenizzazione e mercati istituzionali, entriamo ora nel punto di contatto più visibile tra crypto e finanza tradizionale: ETF ed ETP.
Quando negli Stati Uniti sono arrivati gli ETF spot su Bitcoin, la lettura sembrava quasi immediata: finalmente le istituzioni stanno entrando nelle criptovalute. A distanza di tempo, però, la situazione appare molto più interessante e molto meno semplice.
Grandi flussi di capitale dimostrano che esiste domanda.
Ma domanda, flussi e vera adozione istituzionale non sono necessariamente la stessa cosa.
È stato questo il punto centrale di uno dei panel più interessanti che ho seguito all’EBC 2026.
Sul palco erano rappresentati praticamente tutti i livelli del nuovo ecosistema: ricerca finanziaria, il più grande asset manager al mondo, issuer europei di ETP, infrastrutture di staking e operatori che stanno collegando DeFi e mercati regolamentati.
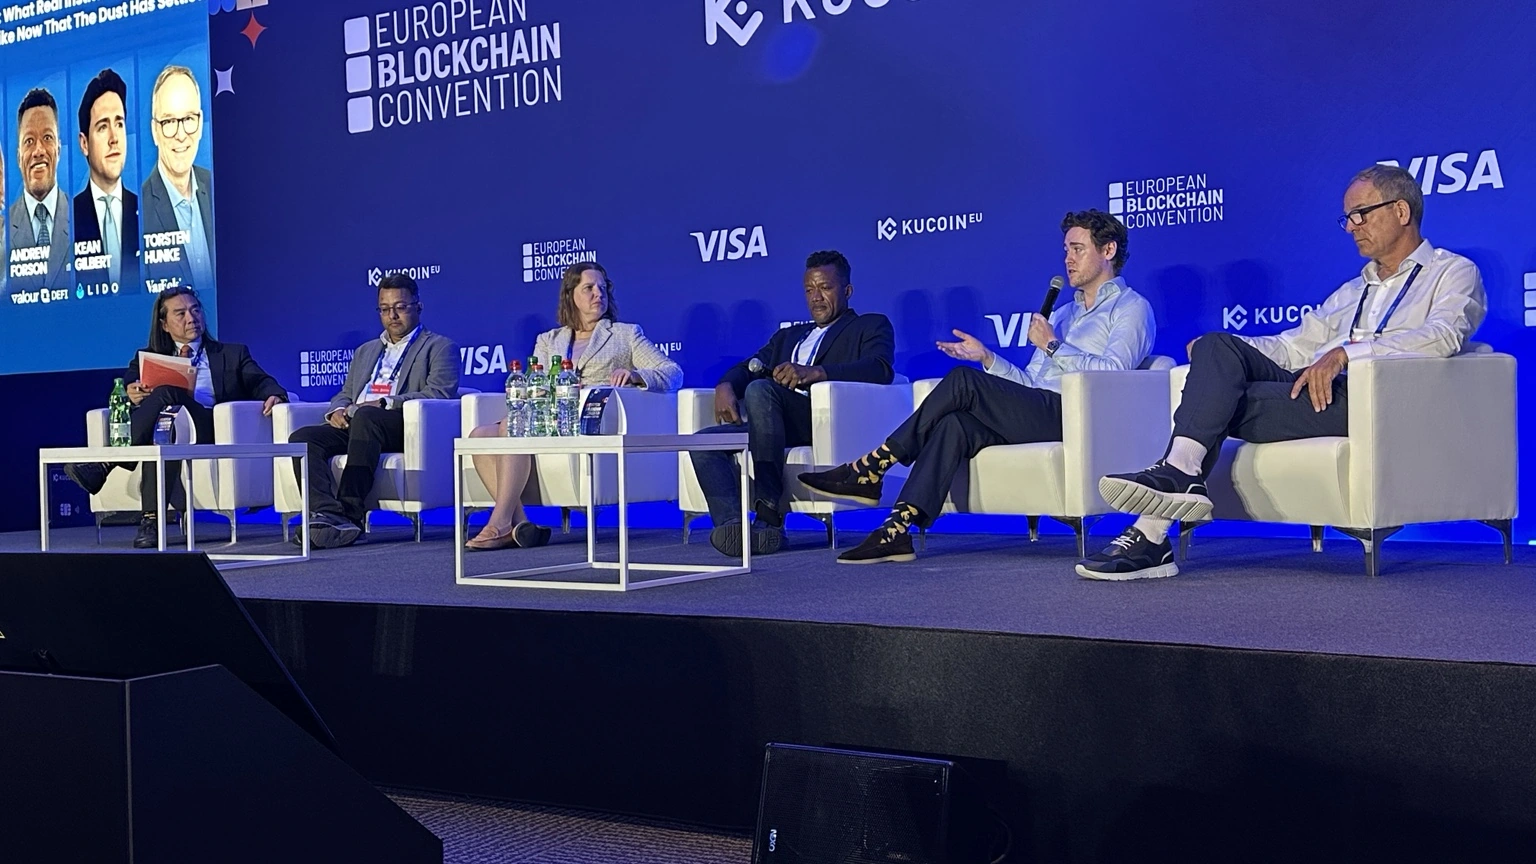
Chi c’era sul palco
La prima distinzione importante: ETF, ETP ed ETN non sono sinonimi
Per comprendere il dibattito bisogna partire dalla struttura dei prodotti.
Negli Stati Uniti l’attenzione si è concentrata soprattutto sugli ETF spot su Bitcoin ed Ethereum.
In Europa il mercato si è sviluppato attraverso una gamma più ampia di ETP ed ETN crypto.
Per l’investitore il risultato può sembrare simile: comprare in borsa uno strumento che permette di ottenere esposizione al prezzo di Bitcoin, Ethereum o di un altro digital asset senza dover gestire direttamente wallet e chiavi private.
Dietro quel prodotto, però, possono esserci strutture giuridiche, meccanismi di garanzia, custody e livelli di protezione differenti.
In parole semplici
ETP è il termine più ampio: un prodotto negoziato in borsa.
ETF è un fondo negoziato in borsa.
ETN è invece normalmente una security di debito il cui valore replica un sottostante.
Per questo confrontare un ETF statunitense con un ETP crypto europeo richiede di guardare oltre il ticker e capire la struttura reale del prodotto.
Il wrapper ha risolto uno dei grandi problemi: l’accesso
Nikhil Sharma ha sintetizzato bene la funzione che ETF ed ETP hanno avuto nella prima fase.
Hanno permesso agli investitori di accedere a Bitcoin ed Ethereum attraverso uno strumento già conosciuto.
Un fondo, un consulente finanziario o una piattaforma wealth non devono necessariamente costruire da zero:
- custody diretta dei cryptoasset;
- gestione delle private key;
- integrazione con exchange crypto;
- procedure operative completamente nuove;
- nuovi sistemi di reporting.
L’esposizione entra invece attraverso gli stessi sistemi con cui vengono già acquistati altri strumenti quotati.
Execution-only e advisory: qui inizia la vera differenza
Uno dei passaggi più interessanti del panel riguarda ciò che avviene dopo aver reso disponibile il prodotto.
Consentire a un cliente di acquistare autonomamente un ETF è relativamente semplice.
Inserirlo dentro un mandato advisory è un’altra cosa.
Nel secondo caso un intermediario deve poter rispondere a domande precise:
Entrano quindi in gioco suitability, risk budget, portfolio construction, limiti interni, governance e approvazioni.
Ed è qui che l’adozione smette di essere semplicemente disponibilità del prodotto.
Il vero ostacolo è costruire una tesi d’investimento condivisa
Sharma ha usato più volte un termine importante: conviction.
Un’istituzione deve costruire una tesi sufficientemente solida da permetterle di continuare a detenere l’esposizione anche quando il prezzo attraversa una fase negativa.
Nel caso di Bitcoin la domanda diventa:
quale funzione svolge nel portafoglio?
Allocazione tattica?
Diversificazione?
Asset monetario alternativo?
Posizione strategica di lungo periodo?
Finché questa domanda rimane senza risposta, anche un ETF perfettamente funzionante può restare soltanto uno strumento utilizzato occasionalmente.
Ed è qui che i flussi possono ingannare
È forse il concetto più importante dell’intero panel.
Guardiamo spesso gli inflow giornalieri degli ETF e li interpretiamo come una misura diretta dell’adozione.
In realtà dentro quei flussi possono convivere comportamenti completamente differenti.
Un investitore può acquistare Bitcoin attraverso un ETF perché vuole detenerlo per anni.
Un hedge fund può utilizzare lo stesso ETF per arbitraggio.
Un trader può utilizzarlo per una posizione tattica.
Un investitore istituzionale può utilizzarlo insieme a futures e opzioni per costruire una strategia relativa o coprire un’altra esposizione.
La volatilità ha prodotto un test molto più interessante dei record di raccolta
Sharma ha evidenziato un comportamento che merita attenzione.
Durante le correzioni di Bitcoin, l’ammontare di capitale uscito dagli ETF non ha necessariamente replicato proporzionalmente la caduta del prezzo.
Questo suggerisce la presenza di una componente di domanda più stabile.
È importante perché una cosa è acquistare durante una fase euforica.
Un’altra è mantenere l’allocazione quando il sottostante corregge.
È in quel momento che possiamo iniziare a distinguere capitale tattico e capitale strategico.
Europa e Stati Uniti stanno adottando ritmi differenti
Dovile Silenskyte ha portato una prospettiva europea particolarmente interessante.
Negli Stati Uniti la nascita degli ETF spot ha prodotto una grande quantità di capitale concentrata in un periodo relativamente breve.
In Europa, invece, prodotti crypto negoziati in borsa esistevano già da anni.
Questo ha favorito un comportamento più graduale.
Secondo quanto emerso dal panel, molti investitori europei lavorano con processi di allocazione e ribilanciamento più lenti, spesso utilizzando anche le correzioni per raggiungere progressivamente il peso desiderato.
Dal timing al piano
Uno degli aspetti che considero più maturi è proprio questo.
Se un investitore decide che una determinata percentuale del portafoglio deve essere dedicata ai digital asset, può definire una frequenza di ribilanciamento e applicarla nel tempo.
Il focus si sposta quindi dal tentativo di indovinare ogni movimento del mercato alla gestione disciplinata dell’esposizione.
Anche la domanda retail può spingere l’adozione istituzionale
Un punto apparentemente controintuitivo sollevato da WisdomTree riguarda il rapporto tra retail e istituzioni.
Molte istituzioni gestiscono infatti denaro di clienti retail.
Se quei clienti iniziano a chiedere esposizione ai digital asset, il gestore deve almeno sviluppare la capacità di comprenderli, valutarli e offrire eventualmente prodotti adeguati.
Questo significa che l’adozione può avvenire anche dal basso verso l’alto.
Ethereum apre un secondo livello: lo staking
Quando il panel passa da Bitcoin a Ethereum, la discussione cambia.
Bitcoin può essere analizzato principalmente attraverso prezzo, scarsità, liquidità e funzione monetaria.
Ethereum introduce una componente economica ulteriore:
lo staking.
Detenere ETH e mettere ETH in staking non producono esattamente la stessa esposizione economica.
Lo staking permette infatti di partecipare al meccanismo di consenso della rete e ricevere le relative ricompense, assumendone allo stesso tempo rischi e vincoli operativi.
Questo pone una domanda importante agli issuer.
Lido porta sul palco il liquid staking
Kean Gilbert ha spiegato il passaggio successivo.
Nel native staking l’ETH viene impegnato nel sistema di validazione della rete.
Con il liquid staking, invece, l’investitore riceve una rappresentazione liquida della posizione.
Nel caso di Lido si tratta di stETH.
Questo asset può mantenere esposizione alle ricompense dello staking e contemporaneamente essere utilizzato in altri flussi on-chain.
Per un investitore istituzionale il vantaggio potenziale è soprattutto la capital efficiency.
Il capitale non deve necessariamente rimanere economicamente inattivo mentre partecipa allo staking.
Lido indica ormai il liquid staking istituzionale e gli ETP backed da stETH tra i canali attraverso cui la finanza tradizionale sta integrando questa infrastruttura. :chatgpt-content-reference{index="2"}
Staking significa anche nuovi rischi
Maggiore efficienza non significa assenza di rischio.
A seconda della struttura possono entrare in gioco:
- rischio operativo;
- rischio del protocollo;
- rischio di smart contract;
- slashing;
- liquidità del token derivato;
- custody;
- governance;
- rischio regolatorio.
Per un prodotto istituzionale la vera sfida consiste quindi nel catturare il rendimento mantenendo una struttura comprensibile, controllabile e compatibile con i processi dell’investitore.
Il futuro probabilmente non sarà una lista infinita di ETF su qualsiasi token
Una domanda interessante rivolta a BlackRock riguardava quale potrebbe essere il prossimo cryptoasset ad arrivare dentro un prodotto.
La risposta è stata molto più prudente della tipica narrativa crypto.
Prima di lanciare un nuovo ETF o ETP bisogna valutare:
- profondità del mercato;
- liquidità;
- track record;
- maturità dell’ecosistema;
- qualità della custody;
- domanda dei clienti;
- possibilità di costruire primary e secondary market efficienti;
- possibilità di hedging;
- integrazione nei processi delle banche e delle piattaforme wealth.
Questo punto è importante.
La qualità del mercato potrebbe contare più del numero dei prodotti
Alla fine del panel, invece di formulare una previsione sull’ammontare futuro degli asset gestiti, Sharma ha indicato ciò che vorrebbe vedere migliorare.
Spread più stretti.
Più liquidità.
Primary market più efficiente.
Secondary market più profondo.
Mercati delle opzioni migliori.
Più strumenti per hedging e portfolio construction.
È una risposta che considero molto più interessante di una semplice previsione sul prezzo o sull’AUM.
Perché descrive esattamente il passaggio da nuovo prodotto a nuova asset class istituzionale.
Dagli strumenti di esposizione agli strumenti per ottenere un risultato
La storia degli ETF tradizionali offre un altro possibile indizio.
I primi ETF servivano prevalentemente a replicare un indice.
Successivamente sono arrivati prodotti costruiti per soddisfare obiettivi sempre più specifici.
Income.
Hedging.
Volatility management.
Factor exposure.
Defined outcomes.
Il mercato crypto potrebbe seguire un percorso simile.
Quindi perché la crescita dei flussi sembra essersi normalizzata?
La risposta emersa dal panel non è unica.
Una parte della domanda iniziale è già entrata.
Le piattaforme advisory procedono più lentamente degli investitori self-directed.
La volatilità rende più lungo il processo di costruzione della conviction.
La struttura regolamentare differisce tra Paesi.
Una parte degli investitori aspetta determinati livelli di prezzo.
E una parte dei volumi che vediamo appartiene ormai a operatori che usano gli ETF per trading, arbitraggio o hedging.
Tutto questo rende molto difficile leggere l’adozione attraverso una sola metrica.
I cinque segnali che guarderei per misurare la vera adozione
Dopo aver ascoltato il panel, io utilizzerei almeno cinque indicatori differenti.
- Persistenza degli asset durante le correzioni: quanto capitale resta quando Bitcoin o Ethereum scendono?
- Inserimento negli advisory framework: i consulenti possono raccomandare l’asset oppure possono soltanto eseguire l’ordine richiesto dal cliente?
- Allocazione strategica: esistono target percentuali e politiche di ribilanciamento?
- Qualità del mercato: spread, liquidità, opzioni, market maker e capacità di hedging stanno migliorando?
- Evoluzione dei prodotti: il mercato sta passando dalla semplice esposizione spot a staking, income, hedging e altri outcome?
Solo mettendo insieme questi elementi possiamo iniziare a distinguere un’ondata di capitale da una vera trasformazione dei portafogli.
IL MIO PUNTO DI VISTA
Il miliardo che entra oggi conta meno del motivo per cui rimarrà domani
Questo panel mi ha lasciato soprattutto una convinzione.
Per anni abbiamo misurato l’adozione crypto osservando quasi esclusivamente il prezzo.
Con l’arrivo degli ETF abbiamo iniziato a misurarla attraverso gli inflow.
Ma anche questa metrica, presa da sola, è insufficiente.
Un’istituzione diventa realmente parte del mercato quando Bitcoin o Ethereum smettono di essere un prodotto eccezionale da approvare volta per volta e diventano una delle esposizioni che il suo sistema sa analizzare, dimensionare, detenere, ribilanciare e gestire.
È qui che vedo il vero salto.
ETF ed ETP hanno costruito il ponte.
Adesso bisogna vedere quante istituzioni decideranno di attraversarlo stabilmente.
E nel caso di Ethereum la questione diventa ancora più interessante, perché staking e liquid staking stanno progressivamente trasformando il prodotto da semplice esposizione al prezzo a esposizione a un’economia on-chain più complessa.
Per questo il dato che considero più importante non sarà il prossimo record giornaliero di inflow. Sarà vedere quanti portafogli continueranno a detenere questi strumenti anche dopo che l’effetto novità sarà definitivamente scomparso.
È probabilmente lì che potremo iniziare a parlare di vera adozione istituzionale.
Fonti e materiali utilizzati
- European Blockchain Convention 2026 — “Crypto ETFs and ETPs: What Real Institutional Adoption Actually Looks Like Now That The Dust Has Settled”.
- Trascrizione integrale del panel e fotografie raccolte durante la European Blockchain Convention 2026.
- Bloomberg Intelligence — analisi di mercato su ETF, ETP e digital asset.
- BlackRock / iShares — Bitcoin ETP e documentazione sui prodotti digital asset.
- WisdomTree — ricerca su digital asset, portfolio allocation e staking.
- VanEck Europe — ETP ed ETN crypto europei.
- DeFi Technologies / Valour — infrastruttura e prodotti ETP su digital asset.
- Lido — institutional staking, stETH e liquid staking.
- BaFin — disciplina europea e tedesca applicabile agli ETF e agli strumenti su singoli cryptoasset.
Questo articolo ha finalità informative ed educative e nasce dalla trascrizione del panel, dalle fotografie e dagli appunti raccolti alla European Blockchain Convention 2026, integrati con verifiche su fonti pubbliche e istituzionali. Le considerazioni sugli utilizzi di ETF, ETP, staking e digital asset descrivono il dibattito del panel e la mia successiva elaborazione editoriale. Non costituiscono consulenza finanziaria, legale o fiscale né una raccomandazione di acquisto, vendita o allocazione.