
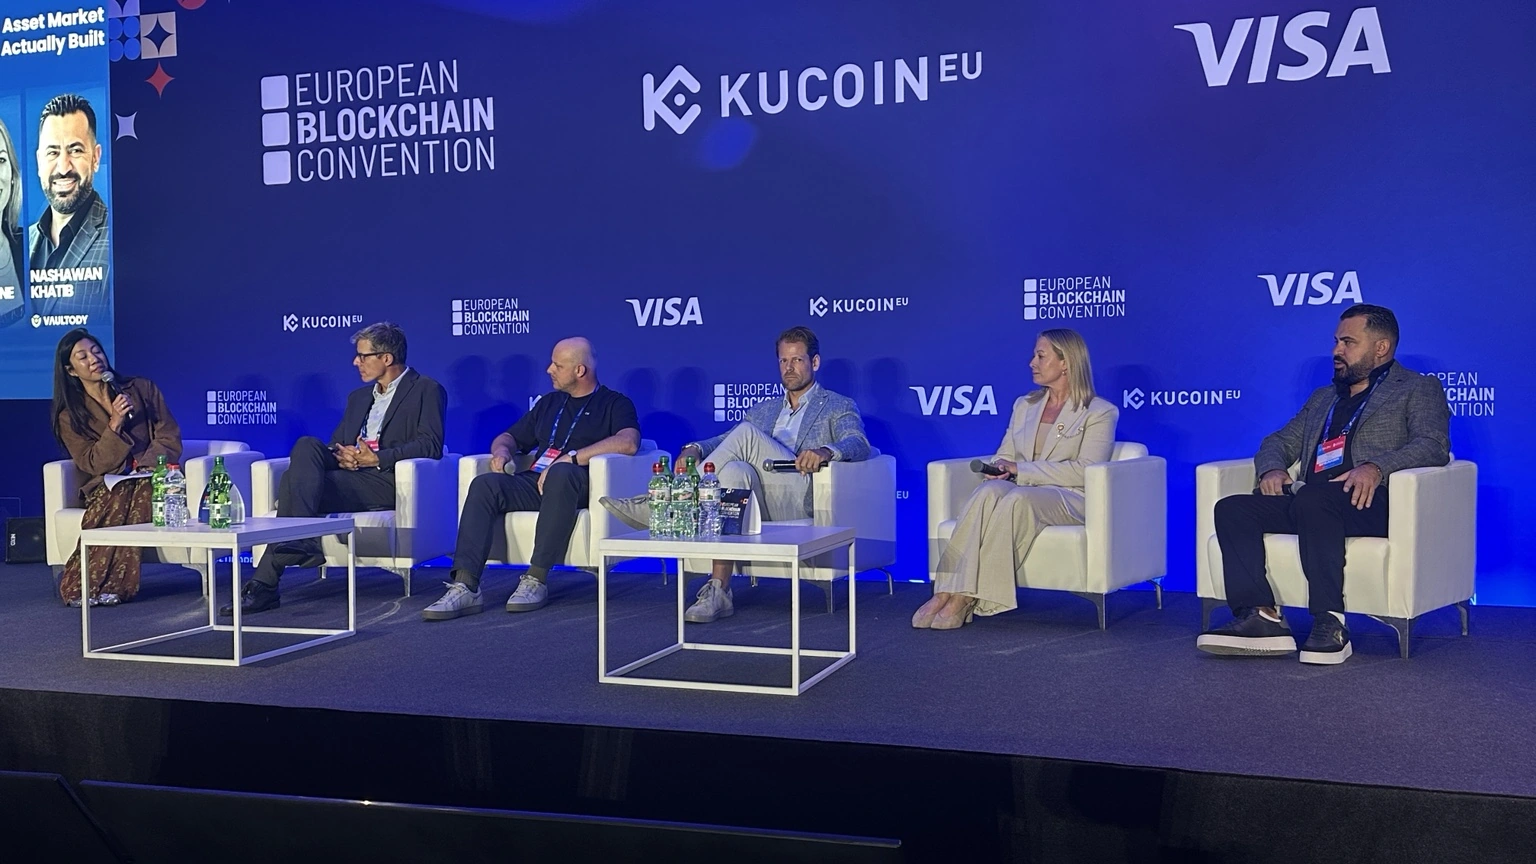
Questo è il terzo dei nove approfondimenti dedicati agli interventi che ho seguito alla European Blockchain Convention 2026. Dopo l’adozione istituzionale e il ciclo di vita di uno strumento tokenizzato, scendiamo ancora di un livello: dentro i “tubi” che devono far funzionare davvero la finanza digitale.
Quando guardiamo una piattaforma finanziaria vediamo il prodotto finale. Un’app, un titolo, un fondo, un wallet o un’operazione. Quello che normalmente non vediamo è tutto ciò che deve funzionare dietro le quinte perché quella transazione possa avvenire in sicurezza, essere contabilizzata, rispettare le regole e arrivare realmente a regolamento.
È esattamente di questo che si è parlato nel terzo panel che ho seguito all’EBC 2026.
La parola utilizzata più volte è stata “piping”: le tubature della finanza.
E il messaggio emerso dal palco è interessante perché sposta ancora una volta il dibattito.
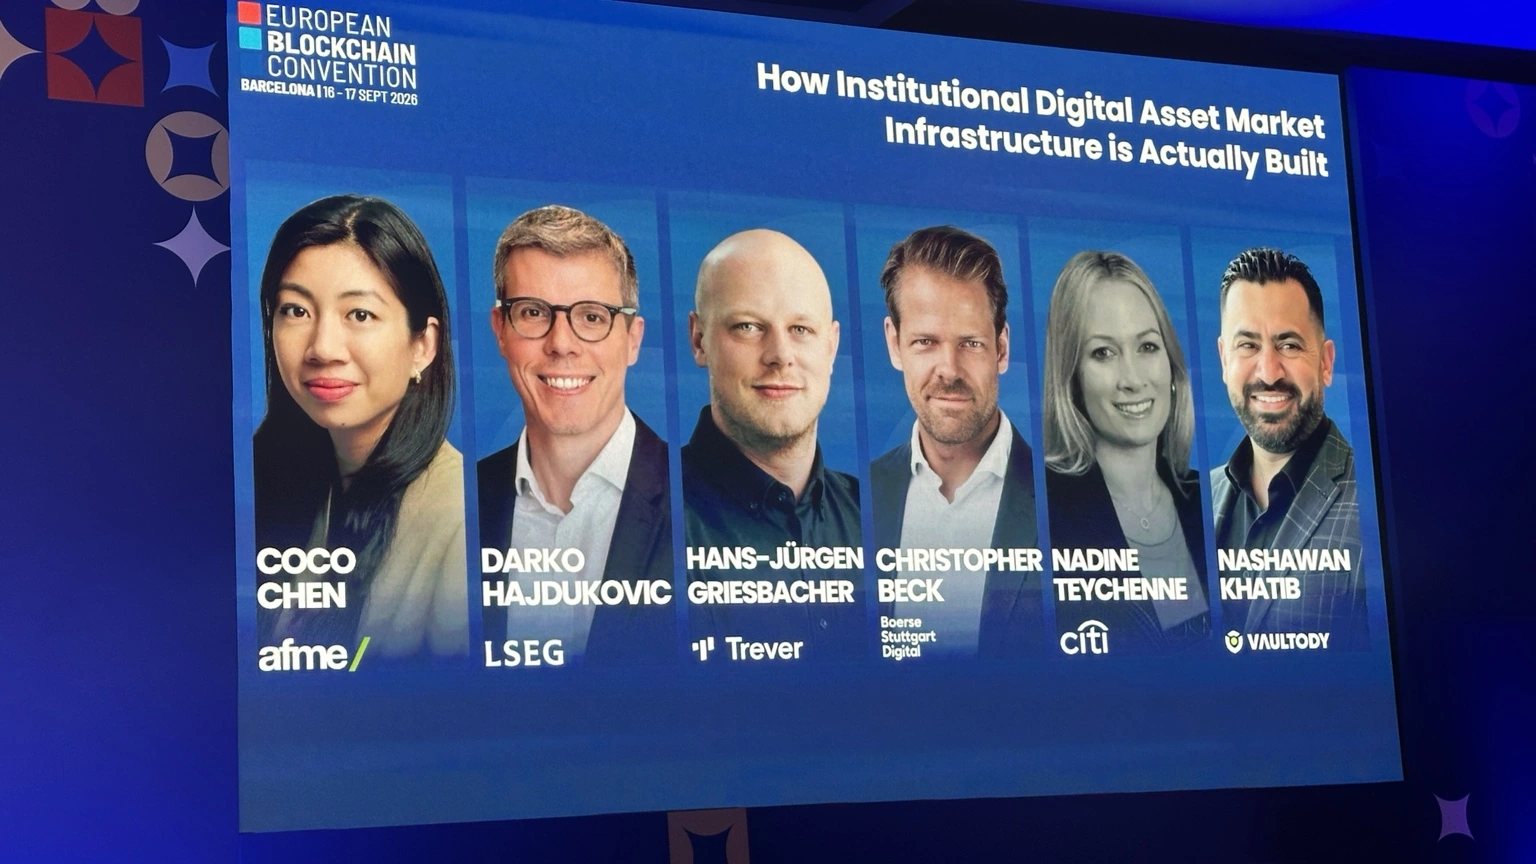
Chi c’era sul palco
Dalla fase dei test alla costruzione di un mercato vero
La premessa di Coco Chen è stata molto chiara.
Negli ultimi anni la discussione istituzionale è passata progressivamente dal “se” al “quando e come”.
Per molto tempo banche e infrastrutture finanziarie hanno lavorato attraverso proof of concept, sandbox e progetti sperimentali.
Adesso il tema è diventato un altro:
Ed è proprio qui che il problema diventa molto più complesso.
Un prototipo può funzionare anche in un ambiente isolato.
Un mercato deve invece far comunicare decine di soggetti differenti e deve continuare a funzionare nei momenti di massima pressione.
Il mercato istituzionale è uno stack, non una singola blockchain
Guardando i partecipanti al panel diventa immediatamente evidente perché parlare genericamente di “blockchain istituzionale” sia riduttivo.
LSEG
Mercati, emissione, trading, settlement e collegamento tra titoli tradizionali e digitali.
Citi
Custody, denaro tokenizzato, pagamenti, asset servicing e connessione globale con i mercati.
Boerse Stuttgart Digital
Trading, market making, brokerage e accesso regolamentato agli asset digitali.
Trever
Orchestrazione tra venue, trasferimenti, settlement, bookkeeping e sistemi interni delle banche.
Vaultody
Wallet institutional-grade, gestione delle chiavi, MPC, policy di approvazione e sicurezza operativa.
AFME
Architettura di mercato, standard, interoperabilità e collegamento tra istituzioni e regolatori.
Nessuno di questi livelli, da solo, costituisce il mercato.
Il problema è farli lavorare insieme.
Citi: la finanza deve diventare “always on”
Nadine Teychenne ha portato la prospettiva di una grande banca globale.
Una blockchain può essere attiva 24 ore al giorno e sette giorni su sette.
Questo, però, non basta se i sistemi che la circondano continuano a funzionare con finestre operative, batch notturni, cut-off, processi manuali e contabilità costruita attorno agli orari tradizionali.
Wallet, custody, pagamenti, sistemi di record, asset servicing e controlli operativi devono quindi evolvere insieme.
È questo uno dei motivi per cui il passaggio istituzionale è più lento di quanto potrebbe sembrare osservando soltanto la tecnologia.
Una banca deve poter dimostrare non soltanto che una transazione è tecnicamente possibile, ma anche chi l’ha autorizzata, come viene contabilizzata, quali controlli ha superato e cosa accade in caso di errore.
LSEG: il nuovo mercato deve parlare anche con quello vecchio
Darko Hajdukovic ha portato uno dei messaggi che considero più importanti dell’intero panel.
I mercati tradizionali possono essere macchinosi, ma funzionano.
Ogni giorno muovono enormi quantità di capitale attraverso infrastrutture costruite e perfezionate in decenni.
Pensare che una nuova infrastruttura DLT possa sostituire tutto in un solo passaggio non è realistico.
Per questo LSEG sta lavorando su un modello capace di gestire sia titoli digitalmente nativi sia rappresentazioni digitali di strumenti esistenti e di collegare le due realtà.
Un esempio concreto: cosa sta costruendo LSEG
Nel 2026 LSEG ha accelerato diversi progetti che rendono molto concreto ciò che Hajdukovic descriveva sul palco.
- Digital Markets Infrastructure per asset tokenizzati;
- Digital Securities Depository per settlement e servicing di securities digitali;
- LSE 24 per estendere progressivamente l’accesso ai mercati fino a un modello 24/5;
- strutture tokenizzate per azioni che preservino i diritti dell’investitore;
- connessioni tra infrastrutture tradizionali e reti digitali.
La parola importante è ancora una volta connessione.
Il futuro potrebbe essere meno simile a una sostituzione e molto più simile a una progressiva fusione.
Boerse Stuttgart Digital: l’Europa deve anche riuscire a scalare
Christopher Beck ha portato una prospettiva complementare.
Con MiCA, l’Europa dispone finalmente di un quadro regolatorio comune molto più chiaro per una parte importante del mercato crypto.
Questo rende il mercato più accessibile alle istituzioni, ma rende anche l’Europa più interessante per concorrenti internazionali.
Il problema diventa quindi industriale.
Servono operatori capaci di offrire trading, liquidità, custody, staking, brokerage e tokenizzazione senza costringere una banca a costruire ogni componente separatamente.
È anche la logica alla base dell’integrazione tra tradias e Boerse Stuttgart Digital.
Trever: execution, transfer e record devono tornare a essere un unico processo
Hans-Jürgen Griesbacher ha semplificato l’infrastruttura operativa di una banca in tre azioni fondamentali.
Bisogna:
- eseguire qualcosa;
- trasferire qualcosa;
- registrare ciò che è accaduto.
Nei sistemi bancari tradizionali questi passaggi spesso vivono in infrastrutture separate.
Un ordine viene gestito da un sistema, il trasferimento da un altro, il settlement da un altro ancora e la contabilità deve successivamente riconciliare tutto.
La promessa di un’infrastruttura digital asset ben costruita è ridurre queste separazioni.
Vaultody: il problema non è soltanto dove sono gli asset, ma chi può firmare
Nashwan Khatib ha portato il tema della sicurezza operativa.
In un’infrastruttura basata su asset digitali, una firma può spostare direttamente valore.
Per un’istituzione questo rende insufficiente un modello nel quale una singola persona, una singola chiave o un singolo dispositivo possano rappresentare un unico punto di fallimento.
Da qui l’utilizzo di tecnologie come l’MPC, Multi-Party Computation, con cui l’autorizzazione crittografica può essere distribuita tra più componenti senza ricostruire una singola chiave privata completa in un solo luogo.
La sicurezza istituzionale è soprattutto governance
Nel mondo retail spesso si riduce la custody alla domanda: “dove sono conservate le chiavi?”.
Per una banca la domanda è molto più ampia:
- chi può autorizzare un trasferimento?
- quante approvazioni servono?
- quale policy si applica?
- chi può cambiare quella policy?
- come viene conservata la prova dell’autorizzazione?
- cosa accade se un provider non è disponibile?
Il problema della liquidità: tokenizzare Tesla non significa creare Nasdaq 24/7
Christopher Beck ha utilizzato un esempio molto concreto.
Immaginiamo di poter negoziare un titolo tokenizzato durante il weekend.
Tecnicamente si può costruire un mercato aperto.
Ma cosa succede alla qualità del prezzo quando la borsa tradizionale sulla quale viene negoziata l’azione sottostante è chiusa?
Il market maker deve comunque stimare il prezzo, proteggersi dal rischio e successivamente coprire la propria esposizione sul mercato principale.
Se nel frattempo arriva una notizia importante, il rischio aumenta.
È un esempio molto utile perché mostra la differenza tra disponibilità tecnica e qualità reale di un mercato.
Ecco perché tokenizzazione e liquidità sono due problemi differenti
Questo punto collega il panel anche ai due approfondimenti precedenti.
Possiamo creare un token.
Possiamo costruire un mercato secondario.
Possiamo persino renderlo tecnicamente accessibile a qualsiasi ora.
Ma la liquidità arriva soltanto se esistono capitale, market maker, investitori e strumenti efficaci per trasferire e coprire il rischio.
La blockchain può ridurre alcune frizioni.
Non può creare artificialmente la domanda economica.
Interoperabilità: probabilmente non ci sarà una blockchain che vincerà tutto
Una parte molto interessante del confronto ha riguardato la futura architettura del mercato.
Una sola rete?
Un piccolo gruppo di reti istituzionali?
Blockchain pubbliche?
Reti permissioned?
Oppure una rete di reti collegate tra loro?
Il consenso del panel tendeva verso un’idea piuttosto pragmatica: per un grande intermediario, sapere quale blockchain “vincerà” potrebbe essere molto meno importante di essere in grado di collegarsi alle reti richieste dai propri clienti.
È anche molto vicino alla visione pubblicata da AFME nel 2026: un’architettura europea multi-chain, con diversi ledger gestiti da istituzioni regolamentate e protocolli di interoperabilità capaci di collegarli.
Il vero rischio è ricreare on-chain gli stessi silos che volevamo eliminare
Qui si trova una delle contraddizioni più interessanti del settore.
La DLT nasce anche con la promessa di ridurre frammentazione e riconciliazioni.
Ma se ogni banca, borsa, Paese o asset class costruisce una rete non interoperabile con tutte le altre, potremmo semplicemente ricostruire una nuova versione dei vecchi silos.
Per questo standard, protocolli di comunicazione e mobilità degli asset sono probabilmente meno spettacolari di un nuovo token, ma molto più importanti per la scala istituzionale.
Il cash leg sta finalmente iniziando a prendere forma
C’è poi il problema che ritorna praticamente in tutti i panel istituzionali dell’EBC: il denaro.
Se un titolo si muove in tempo reale, anche il pagamento dovrebbe poterlo fare.
Stablecoin, e-money token, depositi bancari tokenizzati e moneta di banca centrale stanno cercando di risolvere parti differenti dello stesso problema.
Dopo l’EBC è arrivato Pontes
Quattro giorni dopo questo panel, il 21 settembre, l’Eurosistema ha reso operativo Pontes.
Pontes consente a transazioni wholesale su asset tokenizzati di essere regolate in moneta di banca centrale collegando piattaforme DLT di mercato ai servizi TARGET.
Il passaggio è significativo perché uno dei problemi discussi sul palco — collegare il cash leg istituzionale alle nuove infrastrutture — ha ora un’infrastruttura europea operativa.
Anche Project Agorá sta lavorando sullo stesso problema a livello globale
La questione non è soltanto europea.
Il Project Agorá della Bank for International Settlements sta sperimentando una piattaforma programmabile multi-valuta nella quale riserve di banca centrale e depositi bancari tokenizzati possano essere utilizzati per regolare pagamenti wholesale cross-border.
Il messaggio è interessante perché conferma una direzione comune:
Perché tutto questo sta richiedendo così tanto tempo?
Darko Hajdukovic ha proposto un paragone che trovo particolarmente utile.
Anche Internet non è passato dal protocollo alla trasformazione dell’economia nel giro di un paio d’anni.
Prima è stata costruita l’infrastruttura.
Poi sono arrivate applicazioni che inizialmente non erano neppure immaginabili.
Lo stesso potrebbe accadere con la DLT.
Alcuni casi d’uso sono già evidenti.
Altri probabilmente emergeranno soltanto quando l’infrastruttura sarà sufficientemente diffusa.
Il sistema tradizionale non è il nemico
Questa è forse la frase che meglio rappresenta la maturazione del settore.
Nelle prime fasi della blockchain era frequente ascoltare una narrativa costruita attorno alla sostituzione degli intermediari.
Nel panel EBC il tono era diverso.
Il sistema tradizionale possiede liquidità, regole, infrastrutture, reti di distribuzione e una scala enorme.
La DLT possiede invece caratteristiche interessanti per programmabilità, trasferimento, automazione e settlement.
Il percorso più realistico consiste quindi nel collegare i due mondi e utilizzare ogni tecnologia dove produce il maggiore vantaggio.
DORA aggiunge un’altra domanda: quanto possiamo concentrare l’infrastruttura?
La chiusura del panel ha introdotto anche un warning interessante.
Se tutte le istituzioni adottassero lo stesso provider per wallet, chiavi, connessioni o infrastruttura critica, aumenterebbe il rischio di concentrazione.
La resilienza non consiste quindi soltanto nel costruire sistemi più sicuri.
Significa anche evitare che un singolo errore o un singolo operatore possano diventare un punto di fallimento sistemico.
È un tema particolarmente coerente con DORA e con l’attenzione crescente delle autorità europee verso la resilienza operativa delle infrastrutture ICT.
Il consiglio finale alle banche è stato sorprendentemente semplice
Non tentare di fare tutto contemporaneamente.
Scegliere un caso d’uso che abbia valore commerciale reale.
Costruire l’infrastruttura in modo che possa successivamente espandersi.
Muoversi con convinzione, perché se la DLT diventerà una parte sempre più importante dei mercati finanziari, iniziare quando il mercato sarà già maturo significherà partire in ritardo.
IL MIO PUNTO DI VISTA
La vera battaglia della finanza on-chain si sta combattendo nei tubi
Questo terzo panel completa molto bene i primi due.
Nel primo abbiamo visto che l’adozione istituzionale ha realmente iniziato a cambiare forma.
Nel secondo abbiamo visto che emettere il token è probabilmente la parte più semplice del ciclo di vita.
Qui abbiamo visto cosa deve esistere sotto tutto questo perché possa scalare.
Trading. Custody. Wallet. Identità. Cash. Settlement. Bookkeeping. Compliance. Market making. Interoperabilità. Sicurezza.
Sono termini molto meno affascinanti di “nuovo token” o “nuova blockchain”.
Ma sono probabilmente il luogo nel quale si deciderà chi riuscirà davvero a portare la finanza on-chain.
C’è poi un’altra considerazione che porto a casa.
Per anni nel settore abbiamo discusso su quale blockchain avrebbe vinto.
Per una grande banca la domanda potrebbe diventare quasi irrilevante.
Una banca non vuole necessariamente scegliere la rete vincente.
Vuole un’infrastruttura capace di collegarsi in sicurezza alle reti, ai mercati e ai provider che dovrà utilizzare.
Il vero vincitore potrebbe quindi non essere una singola blockchain, ma l’architettura che renderà blockchain differenti, sistemi bancari e mercati tradizionali quasi invisibili all’utente finale.
E forse sapremo che l’adozione istituzionale è realmente arrivata proprio quando smetteremo di parlare di “digital asset infrastructure”.
La chiameremo semplicemente infrastruttura finanziaria.
Fonti e materiali utilizzati
- European Blockchain Convention 2026 — “How institutional digital asset market infrastructure is actually built”.
- Trascrizione integrale del panel e appunti raccolti durante l’EBC 2026.
- AFME — Future European DLT-based Financial Market Architecture: Vision and Recommendations.
- LSEG — Digital Markets Infrastructure, Digital Securities Depository e LSE 24.
- Citi — digital asset infrastructure, tokenized deposits e always-on services.
- Boerse Stuttgart Digital / tradias — infrastruttura regolamentata europea per crypto e digital asset.
- Trever — Digital Asset Operating System.
- Vaultody — institutional MPC wallet infrastructure.
- European Central Bank / Eurosystem — Pontes e Appia.
- Bank for International Settlements — Project Agorá.
Questo articolo ha finalità informative ed educative e nasce dalla trascrizione del panel, dagli appunti e dai materiali raccolti durante la European Blockchain Convention 2026, successivamente verificati e integrati con fonti pubbliche e istituzionali. Alcune valutazioni sull’evoluzione futura dell’infrastruttura dei mercati digitali rappresentano opinioni espresse dai relatori o mie considerazioni editoriali e non costituiscono previsioni certe. Il contenuto non rappresenta consulenza finanziaria, legale o fiscale né una raccomandazione di investimento.