
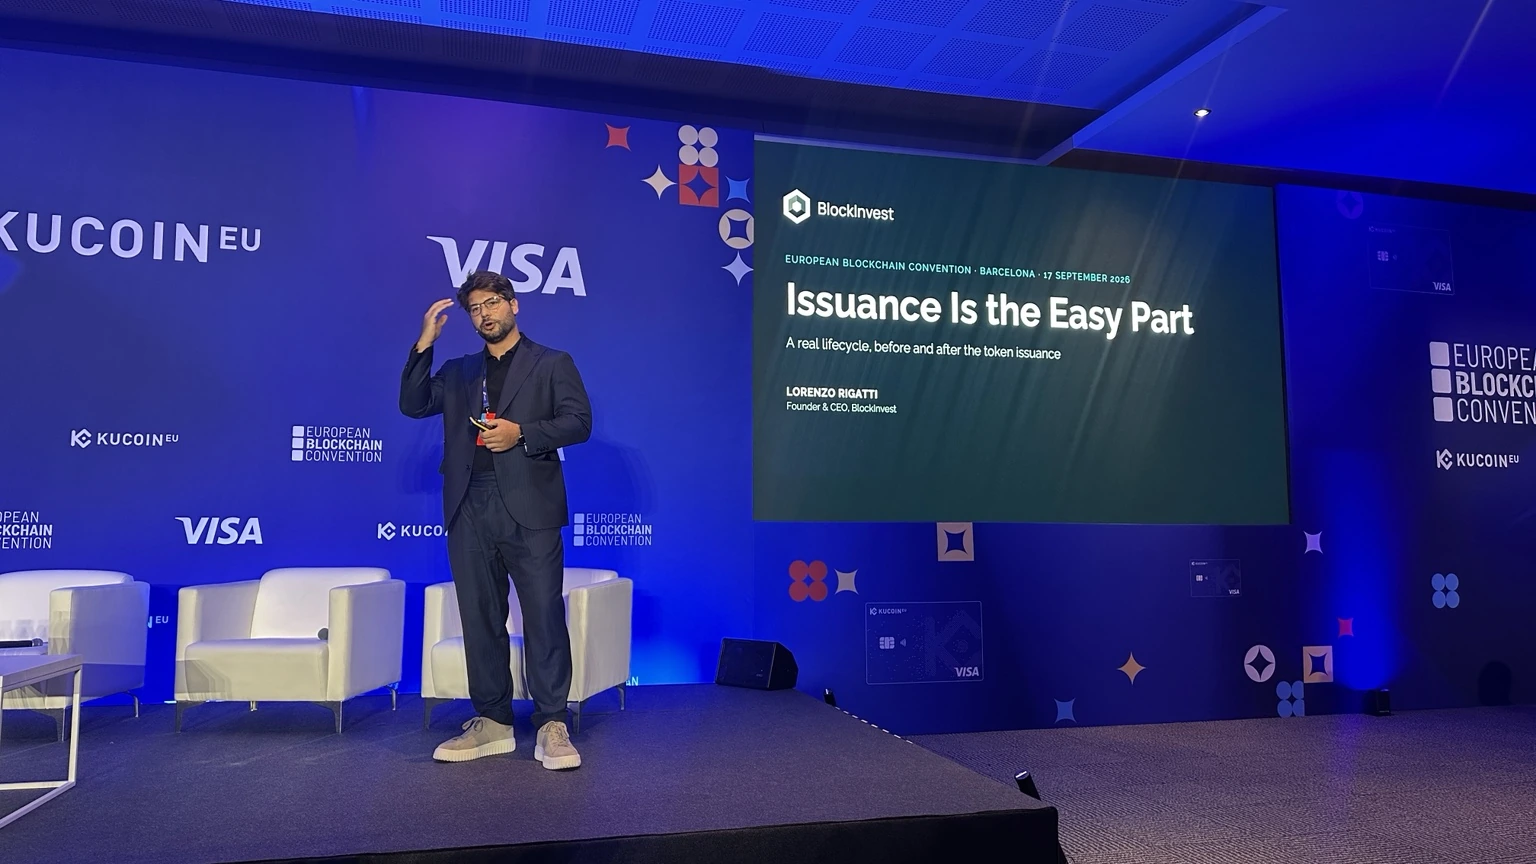
Questo è il secondo di nove approfondimenti dedicati ai panel e agli interventi che ho seguito personalmente alla European Blockchain Convention 2026. Dopo aver analizzato l’adozione istituzionale, entriamo ora nel funzionamento concreto della tokenizzazione di uno strumento finanziario lungo tutto il suo ciclo di vita.
“Issuance is the easy part”. Il titolo scelto da Lorenzo Rigatti per il suo intervento alla European Blockchain Convention è volutamente provocatorio. Per anni, quando si parlava di tokenizzazione, gran parte dell’attenzione era concentrata proprio sul momento dell’emissione: prendere un asset, rappresentarlo su blockchain e creare il token.
Oggi quella operazione è diventata quasi la parte più semplice.
Il problema vero inizia prima e continua per anni dopo.
Uno strumento finanziario deve essere strutturato giuridicamente, approvato da compliance e risk management, collegato a un investitore identificato, regolato contro denaro, aggiornato quando paga cedole o modifica i propri diritti e infine deve poter circolare rispettando tutte le restrizioni previste.
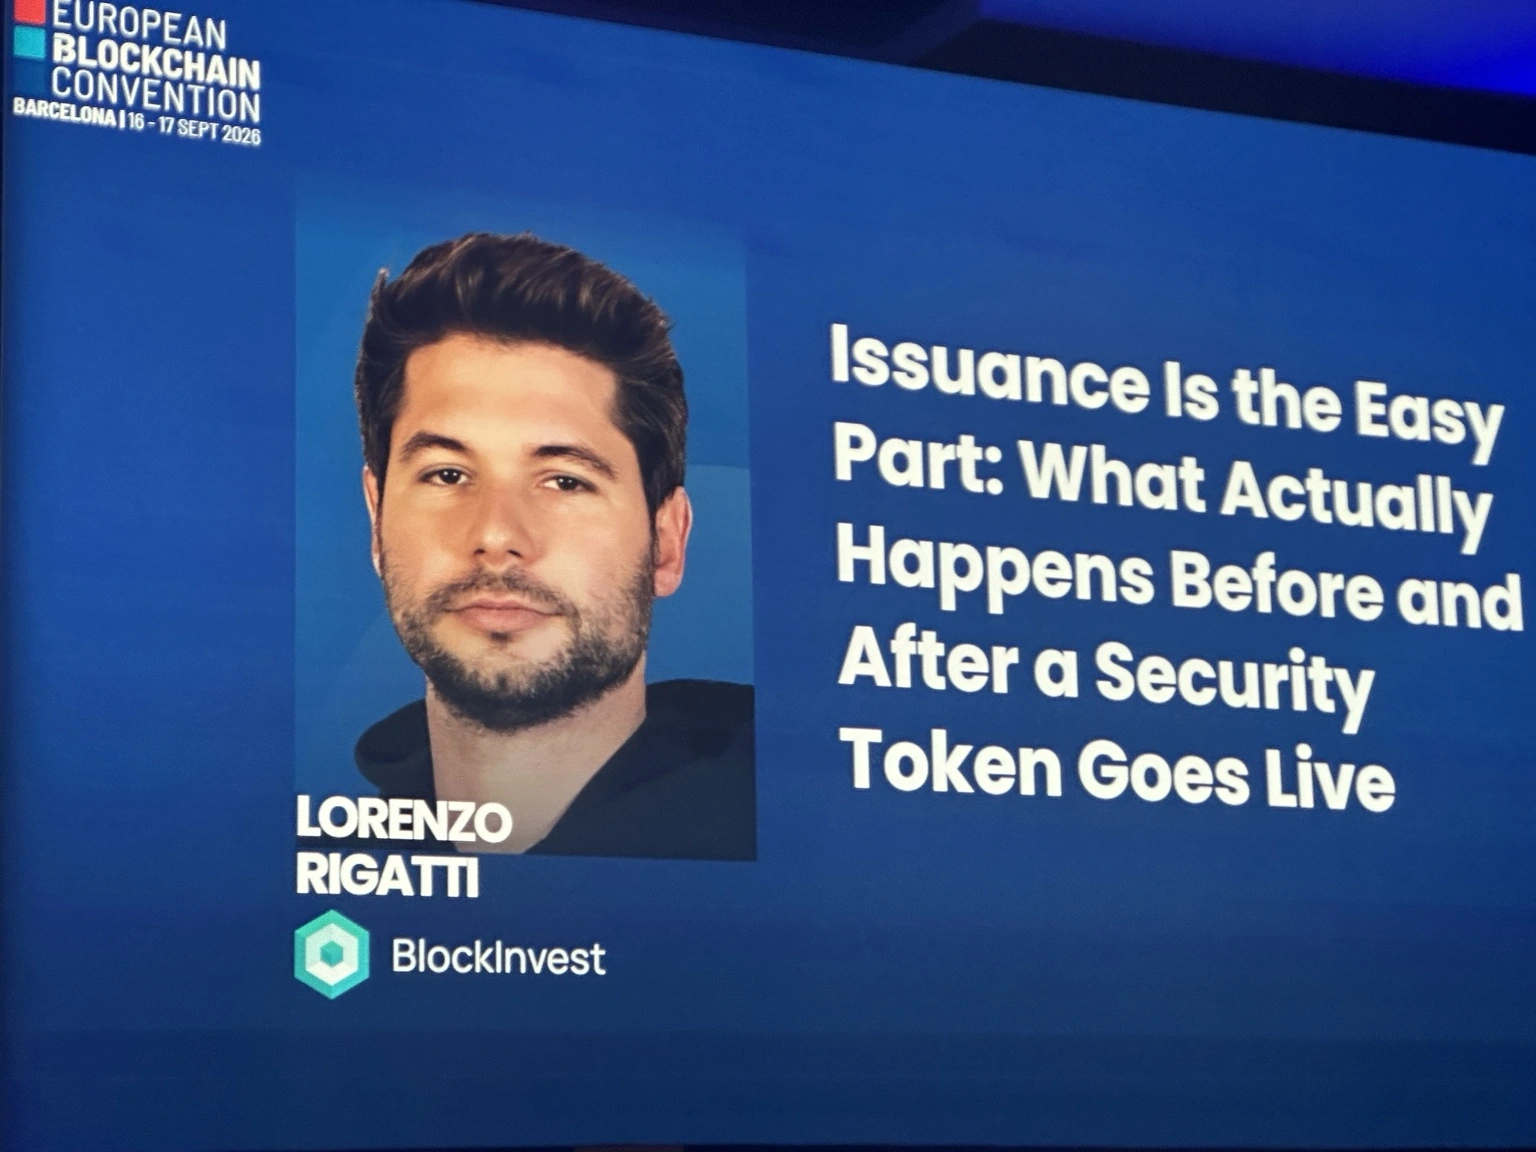
Dal sogno di “disruptare” la finanza al tentativo di migliorarla
Rigatti ha raccontato anche un’evoluzione culturale interessante.
BlockInvest nasce dal mondo blockchain con un’impostazione tipica della prima fase Web3: utilizzare una nuova tecnologia per cambiare radicalmente il mercato esistente.
Con il tempo il posizionamento è diventato più pragmatico.
La finanza tradizionale difficilmente verrà cancellata dalla blockchain. Molti dei suoi processi, però, possono essere resi più efficienti, trasparenti e programmabili.
È qui che BlockInvest si definisce oggi come un ponte tra TradFi e DLT.
Questo passaggio è diventato concreto anche sul piano industriale: Crédit Agricole Italia era entrata nel capitale della società già nel 2021 e nel 2026 è arrivato anche l’investimento strategico di UniCredit.
Il ciclo di vita reale: cinque fasi, non un semplice mint
La struttura della presentazione è probabilmente il modo migliore per comprendere il punto centrale.
Rigatti divide il ciclo di vita in cinque fasi:
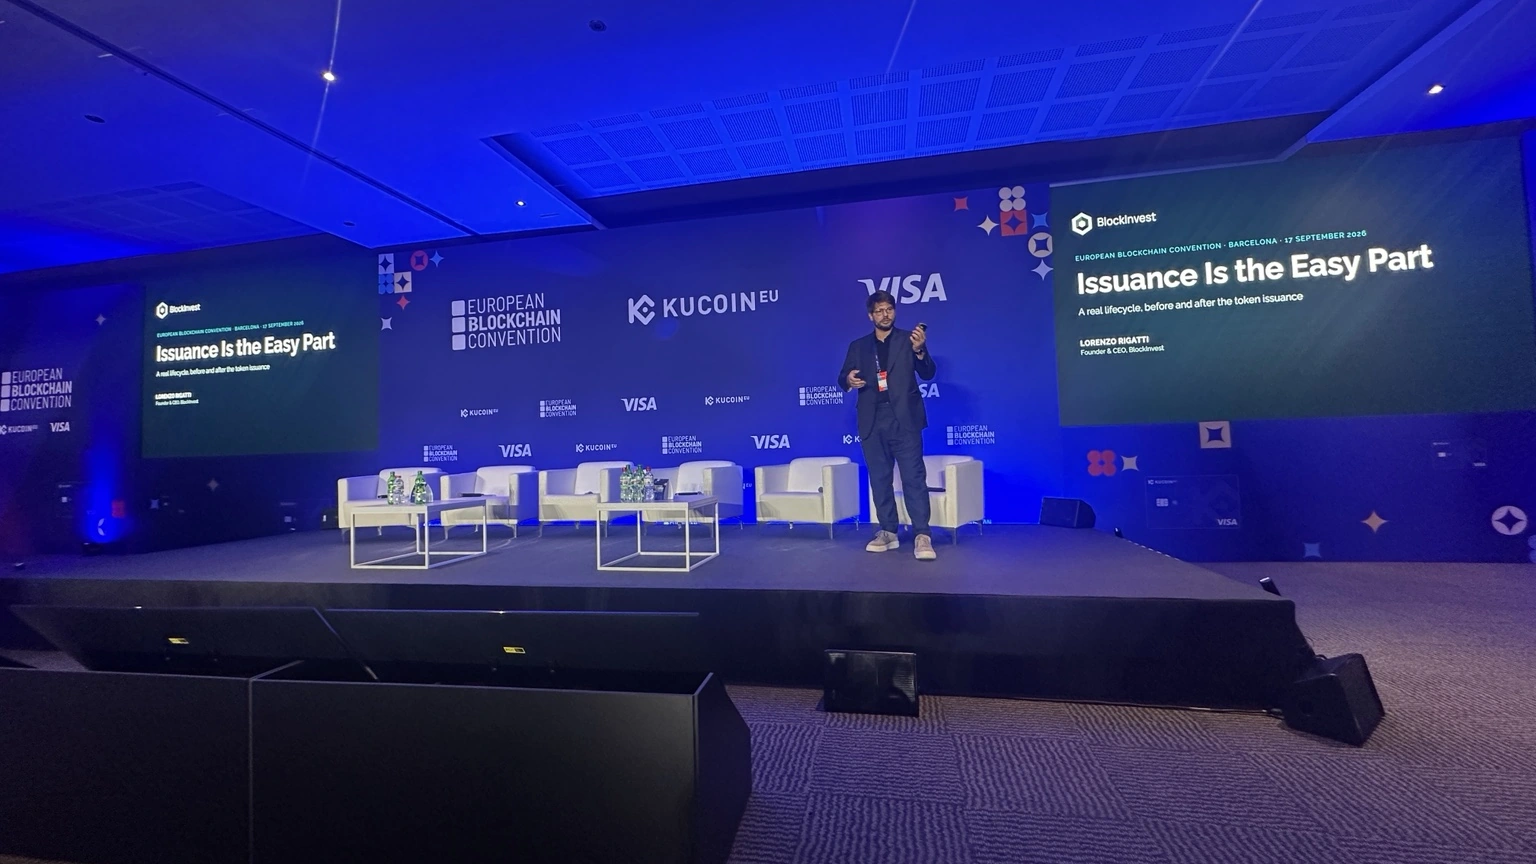
L’emissione è soltanto una delle cinque fasi.
E soprattutto non è neppure la prima.
Prima del codice viene il diritto
Prima di distribuire uno smart contract occorre decidere quale strumento finanziario si sta realmente creando.
Un bond, una quota di fondo, una nota strutturata e un ABS hanno logiche, diritti e obblighi differenti.
Utilizzare lo stesso token standard non li rende economicamente equivalenti.
Rigatti utilizza l’espressione compliance by design: la conformità normativa deve essere integrata nella struttura fin dall’inizio, anziché aggiunta alla fine come controllo esterno.
È un approccio che dice molto sulla maturazione del settore.
Un cliente istituzionale difficilmente sceglierà una piattaforma perché utilizza uno standard tecnico più elegante.
Vuole sapere se il prodotto può essere approvato dai propri legali, dalla compliance, dal risk officer, dal custodian e dal regolatore.
Se vuoi scalare devi sapere chi c’è dall’altra parte
Dopo la strutturazione arriva l’emissione, ma anche qui il problema non termina con la creazione del token.
Bisogna sapere chi può acquistarlo.
La tradizionale whitelist binaria — autorizzato oppure non autorizzato — diventa insufficiente quando entrano in gioco investitori professionali, categorie differenti di strumenti, KYC, AML, restrizioni geografiche e variazioni della posizione di un cliente nel tempo.
Durante il keynote Rigatti ha descritto per questo un’infrastruttura di identità digitale denominata BlockID, pensata per collegare l’identità dell’investitore alle regole dello strumento.
Poi arriva il problema del denaro
È uno dei temi che collega perfettamente questo secondo approfondimento al primo articolo della serie.
Se il titolo è on-chain, come avviene il pagamento?
Rigatti distingue diversi casi.
Per alcune applicazioni, come quote di fondi e operazioni più native digitali, una stablecoin può offrire un mezzo di regolamento efficiente.
Quando però una grande istituzione finanziaria deve regolare una transazione wholesale, il valore della moneta di banca centrale cambia radicalmente il profilo di rischio perché elimina il rischio di credito verso l’emittente privato del mezzo di pagamento.
Pontes: ciò di cui Rigatti parlava sul palco è diventato operativo quattro giorni dopo
Durante la presentazione del 17 settembre Rigatti citava l’imminente evoluzione dell’Eurosistema attraverso Pontes e, successivamente, Appia.
Il 21 settembre Pontes è diventato operativo.
La soluzione collega piattaforme DLT di mercato ai servizi TARGET e consente il regolamento di transazioni wholesale su asset tokenizzati utilizzando moneta di banca centrale.
Appia rappresenta invece il percorso di più lungo periodo verso un ecosistema europeo dei mercati finanziari tokenizzati.
È un passaggio particolarmente significativo perché conferma quanto velocemente il tema stia passando dalla sperimentazione all’infrastruttura finanziaria reale.
Quando uno smart contract inizia a fare davvero finanza
La parte più interessante arriva dopo l’emissione.
Un’obbligazione può pagare cedole, incorporare un floor o un cap, prevedere opzioni call e put e avere eventi che modificano i flussi finanziari nel corso degli anni.
Se questi elementi restano gestiti fuori dalla blockchain attraverso fogli di calcolo, database separati e riconciliazioni manuali, buona parte del vantaggio della tokenizzazione si perde.
Caso reale: il minibond Union da 5 milioni di euro
Nel 2026 UniCredit ha strutturato per Union S.p.A. un minibond tokenizzato da 5 milioni di euro con durata decennale.
BlockInvest ha integrato nella propria infrastruttura un calculation engine capace di gestire logiche cedolari, flussi finanziari e altre condizioni previste dallo strumento.
Qui la blockchain smette di essere soltanto il registro che certifica l’esistenza del titolo e inizia a partecipare alla sua gestione nel tempo.
Registro e trasferimenti: la finanza reale è piena di eccezioni
Uno degli esempi raccontati sul palco riguardava una società con azioni tokenizzate e 115 investitori.
Cosa accade se un investitore viene sottoposto a un vincolo, se cambia la possibilità di trasferire la propria posizione oppure se interviene un evento giuridico sui suoi asset?
Nel mondo DeFi puro si tende a immaginare la proprietà come semplice controllo della chiave.
Nei mercati regolamentati entrano invece in gioco registri, autorità, vincoli di trasferibilità, successioni, sequestri e numerose altre condizioni.
È esattamente qui che si misura la differenza tra tokenizzare un asset e gestire un vero strumento finanziario tokenizzato.
La cartolarizzazione mostra fin dove può arrivare la complessità
L’esempio più avanzato presentato riguarda gli ABS, gli asset-backed securities.
Una cartolarizzazione può contenere note con differenti livelli di seniority e una waterfall che stabilisce come i flussi vengano distribuiti tra gli investitori.
La logica può quindi essere molto più articolata di quella di un semplice bond.
Tra i casi citati da BlockInvest compare la cartolarizzazione SOREC, collegata a un portafoglio di crediti deteriorati dal valore lordo vicino al miliardo di euro.
Questo è un passaggio interessante perché ribalta una parte della narrativa più comune.
Il valore della tokenizzazione potrebbe emergere prima nei prodotti difficili da amministrare che nei mercati già estremamente liquidi ed efficienti.
La tokenizzazione ha senso soltanto se il titolo può circolare
L’ultima fase porta fuori dall’emissione e dentro il mercato.
Un titolo digitale che resta intrappolato in una singola infrastruttura possiede una rappresentazione tecnologicamente moderna, ma non necessariamente un mercato migliore.
Qui emerge uno dei problemi storici dell’Europa: la frammentazione delle infrastrutture post-trade e dei sistemi nazionali.
L’obiettivo più ambizioso diventa quindi fare in modo che compliance, identità, trasferibilità e verifica possano accompagnare automaticamente lo strumento anche quando questo passa da un soggetto all’altro.
Dal token alla vera infrastruttura di mercato
È probabilmente questa la differenza tra una dimostrazione tecnologica e un sistema capace di funzionare su scala istituzionale.
Un token che può soltanto essere emesso dimostra che la tecnologia funziona.
Uno strumento che può essere strutturato, regolato, trasferito, aggiornato e gestito durante l’intero ciclo di vita dimostra invece che la tecnologia può diventare infrastruttura finanziaria.
Blockchain pubblica o rete privata? Rigatti prende una posizione netta
Su questo punto il relatore è stato particolarmente esplicito.
Dal suo punto di vista, se una rete privata viene utilizzata soltanto da pochi soggetti autorizzati e non offre caratteristiche realmente differenti da un database tradizionale, occorre chiedersi quale vantaggio produca realmente la DLT.
La preferenza espressa sul palco va quindi verso infrastrutture pubbliche accompagnate da controlli istituzionali, identità, regole di compliance e gestione regolamentata.
È una posizione di Rigatti e nel settore esistono approcci differenti.
Ma pone una domanda utile:
Il filo che unisce i primi due approfondimenti
Nel primo articolo di questa serie abbiamo visto che l’adozione istituzionale ha almeno due dimensioni.
Da una parte ci sono banche, fondi e asset manager che investono nei digital asset.
Dall’altra ci sono istituzioni che stanno utilizzando DLT e blockchain per cambiare la propria infrastruttura.
L’intervento di Rigatti permette di scendere di un livello.
Una volta deciso di utilizzare la DLT, bisogna costruire tutto ciò che consente allo strumento di vivere realmente.
Legal wrapper, compliance, identità, cash leg, settlement, calcolo, registro, corporate actions e circolazione.
È proprio qui che la narrativa della tokenizzazione smette di essere una promessa tecnologica e diventa un problema concreto di ingegneria finanziaria.
IL MIO PUNTO DI VISTA
Il token è probabilmente la parte meno interessante della tokenizzazione
Questo secondo intervento mi ha aiutato a mettere a fuoco una cosa che spesso perdiamo quando parliamo di real-world asset e finanza on-chain.
Vediamo il token perché è la parte visibile.
Ma il valore economico può trovarsi soprattutto in ciò che avviene intorno al token.
Automatizzare una cedola. Ridurre riconciliazioni. Gestire una waterfall complessa. Applicare automaticamente una regola di trasferibilità. Collegare il titolo a moneta di banca centrale. Rendere verificabile un registro per tutti gli attori autorizzati.
Sono questi i passaggi che possono trasformare la blockchain da tecnologia interessante a infrastruttura finanziaria utile.
La frase “issuance is the easy part” riassume quindi bene il cambiamento che sto vedendo nell’intero settore.
Dieci anni fa la domanda era: possiamo creare un titolo su blockchain? Oggi la domanda è: possiamo farlo vivere per tutta la sua durata meglio di quanto facciamo con l’infrastruttura attuale?
È una domanda molto più difficile.
Ed è anche quella che, secondo me, segna il passaggio dalla sperimentazione alla vera adozione.
Fonti e materiali utilizzati
- European Blockchain Convention 2026 — “Issuance Is the Easy Part: What Actually Happens Before and After a Security Token Goes Live”, Barcellona, 17 settembre 2026.
- Intervento e presentazione di Lorenzo Rigatti, Founder & CEO di BlockInvest.
- Fotografie e appunti raccolti personalmente durante la European Blockchain Convention 2026.
- BlockInvest — materiali sul ciclo di vita degli strumenti finanziari tokenizzati.
- UniCredit — investimento strategico in BlockInvest e applicazioni di finanza digitale.
- BlockInvest / UniCredit — progetto minibond tokenizzato Union S.p.A.
- BlockInvest / SOREC — caso di cartolarizzazione con strumenti nativi su blockchain.
- Eurosistema / BCE — Pontes e Appia per il futuro regolamento della finanza tokenizzata in moneta di banca centrale.
Questo articolo ha finalità informative ed educative e nasce dagli appunti, dalle fotografie e dalla trascrizione dell’intervento seguito personalmente alla European Blockchain Convention 2026. Alcune affermazioni relative all’architettura tecnologica, all’utilizzo di blockchain pubbliche e private e alle prospettive della tokenizzazione rappresentano le posizioni espresse dal relatore e non conclusioni universalmente condivise dal settore. Il contenuto non costituisce consulenza finanziaria, legale o fiscale né una raccomandazione di investimento.