
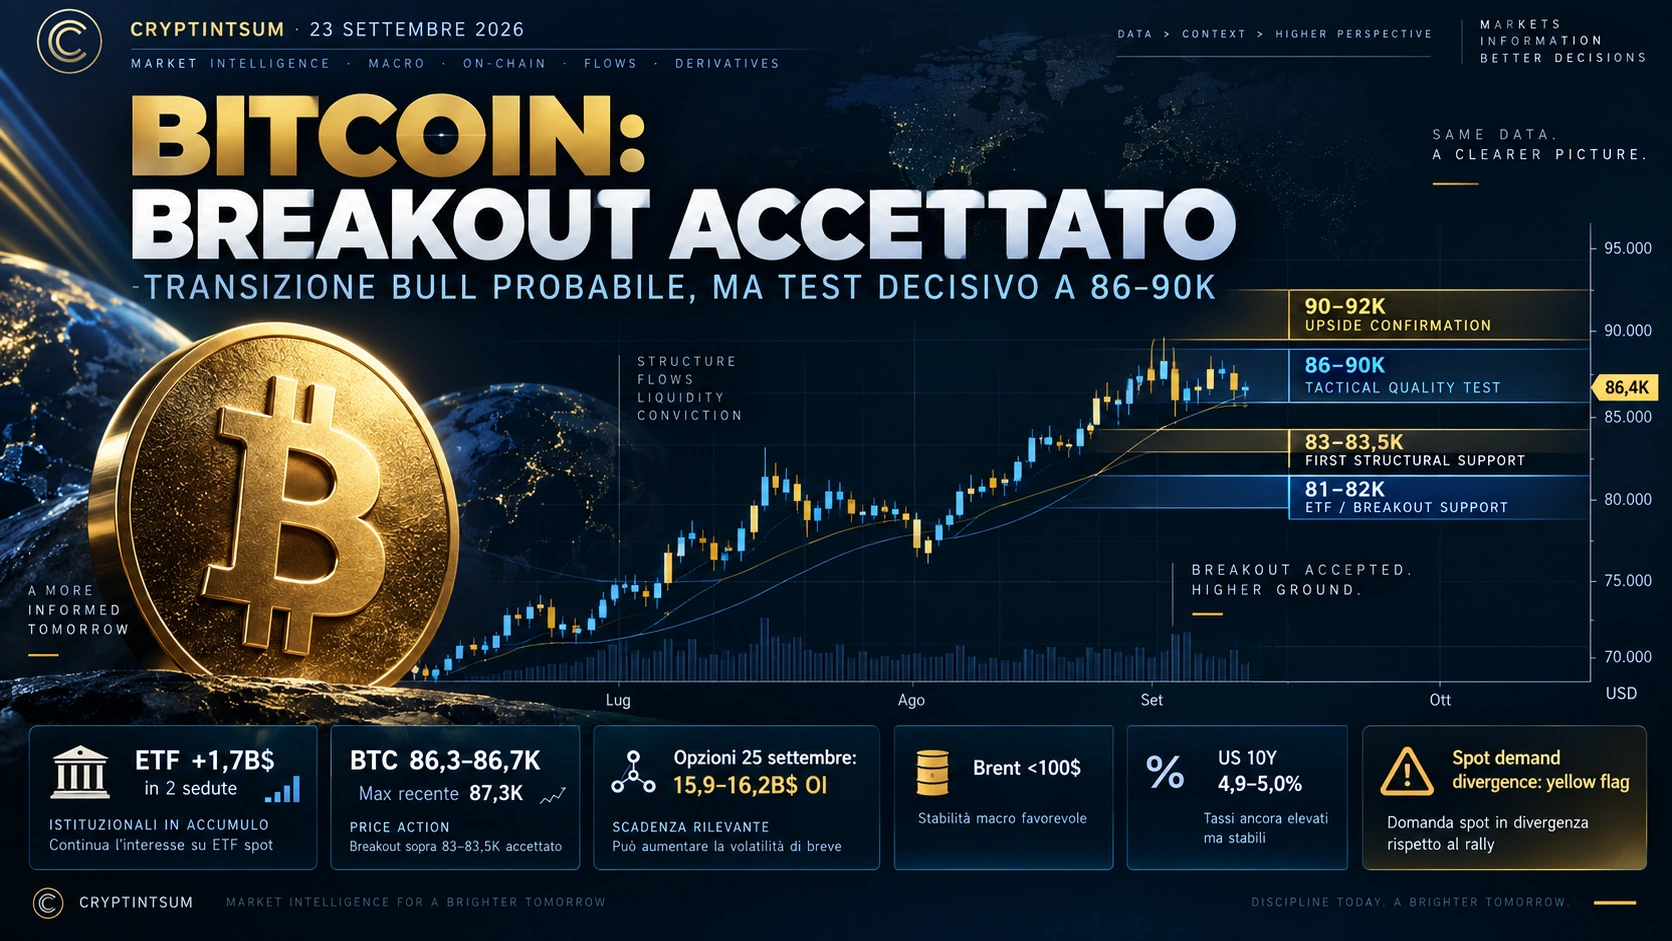
Il Bitcoin breakout 83K ha superato il primo test che aspettavamo.
Nel CRYPTINTSUM del 21 settembre la domanda centrale era molto semplice:
83–83,5K riuscirà a trasformarsi da resistenza in una nuova area di supporto?
Due giorni dopo abbiamo una risposta parziale ma importante.
Bitcoin ha superato quella fascia, ha chiuso più sessioni al di sopra e ha raggiunto un massimo recente superiore a 87K.
Il breakout, quindi, non è più soltanto un wick o un tentativo intraday.
Il mercato ha iniziato ad accettare prezzi più alti.
BREAKOUT ACCEPTED → BULL TRANSITION PROBABLE → TACTICAL QUALITY TEST
Questo modifica completamente la domanda che dobbiamo porci.
Il problema oggi non è più capire se Bitcoin sia riuscito a rompere 83K.
Dobbiamo capire se la nuova struttura dispone di abbastanza domanda reale per superare la fascia 86–90K, oppure se una parte dell'impulso sia già stata anticipata da short covering, leva e posizionamento sui derivati.
Executive Intelligence Assessment
La transizione rialzista è diventata il mio base case strutturale.
Allo stesso tempo, il rischio tattico di consolidamento o ritracciamento è aumentato.
Le due cose possono convivere.
Un mercato può entrare in una nuova fase rialzista e successivamente correggere anche del 10–20% senza invalidare il major bottom precedente.
È precisamente questa distinzione che considero più importante nel CRYPTINTSUM del 23 settembre.
Cosa è cambiato dal 21 settembre
Il cambiamento principale è l'acceptance sopra 83–83,5K.
Nel report precedente quella fascia separava ancora un recupero interno al range da un vero cambiamento della struttura.
Oggi il mercato ha trascorso più sessioni sopra quel livello.
Di conseguenza 83–83,5K cambia funzione:
da resistance trigger a first structural support zone.
Questo non significa che il supporto sia già stato verificato attraverso un retest perfetto.
Significa però che il mercato sta accettando prezzi superiori alla precedente area di supply.
Il bear market è davvero terminato?
La lettura tecnica più recente di Alessandro Stocco parte dalla rottura della precedente sequenza di massimi e minimi decrescenti.
Bitcoin ha prodotto un nuovo higher high, ha rotto la trendline discendente e ha recuperato importanti medie di lungo periodo.
Tra i segnali costruttivi rientrano:
- higher high macro;
- rottura della struttura discendente;
- recupero della media a 50 settimane;
- recupero della media a 365 giorni;
- ritorno sopra importanti cost basis on-chain.
La formulazione che considero più rigorosa oggi è questa:
La struttura ribassista precedente risulta invalidata e la transizione verso un regime bull è diventata il base case. Non considero però il nuovo regime irreversibile.
Un ritorno sotto 83K sarebbe un warning tattico.
Una perdita di 78–80K rappresenterebbe un deterioramento più significativo.
Sarebbe invece una perdita strutturale delle zone 71–76K a rimettere realmente in discussione la transizione.
L'analisi di Alessandro Stocco
Nella nuova analisi Alessandro approfondisce la rottura della struttura ribassista, il recupero delle medie di lungo periodo e i livelli che possono distinguere un normale retest da una vera riattivazione del bear market.
ETF: il segnale più importante del nuovo report
Oltre 1,7 miliardi di dollari in due sedute
21 settembre: circa +999 milioni di dollari.
22 settembre: circa +714,75 milioni secondo il dato consolidato utilizzato nel report.
Questo è probabilmente il cambiamento qualitativamente più importante.
Durante le settimane precedenti avevamo osservato una contraddizione:
prezzo in recupero, ma flussi istituzionali ancora insufficienti o instabili.
Quella contraddizione si è ridotta in maniera significativa.
Quasi un miliardo di dollari di afflussi in una seduta e una seconda giornata ancora molto forte rendono molto più difficile spiegare l'intero movimento come semplice short squeeze.
Lo short covering ha probabilmente accelerato il breakout. I nuovi flussi ETF indicano però che esiste anche domanda spot regolamentata.
Questo aumenta la qualità del movimento.
Una nota importante sui dati: il feed Farside disponibile al cut-off risultava ancora incompleto per il 22 settembre perché non riportava IBIT. Per questo nel rapporto utilizzo il dato consolidato successivo indicato da SoSoValue e dalle fonti di mercato, mantenendo trasparente la discrepanza temporanea.
ETF cost basis: da resistenza potenziale a zona decisionale
Una stima richiamata nel report colloca il cost basis medio degli holder degli ETF spot Bitcoin intorno a 81,7K.
Con BTC sopra 86K, quella coorte sarebbe tornata mediamente in profitto.
La dinamica è interessante perché produce due effetti opposti.
Da una parte diminuisce la pressione di chi voleva semplicemente uscire in pareggio.
Dall'altra aumenta la possibilità di profit-taking.
Per questo considero oggi 81–83K una delle aree più importanti per distinguere un sano retest da una perdita di struttura.
Glassnode: il quadro on-chain migliora
I materiali Glassnode analizzati nel rapporto mostrano Bitcoin nuovamente sopra importanti riferimenti di cost basis.
Tra questi:
- True Market Mean;
- Short-Term Holder Realized Price;
- principali medie di lungo periodo.
Quando il prezzo rimane sopra queste soglie, una parte più ampia della supply economicamente attiva torna mediamente in profitto.
Questo riduce il rischio di capitolazione, ma non elimina la possibilità di mean reversion.
Anzi, durante una vera transizione di regime quelle stesse metriche possono diventare naturali zone di retest.
Il warning da non ignorare: la qualità della domanda spot
SPOT DEMAND QUALITY = YELLOW FLAG
Alcuni feed mostrano prezzo Bitcoin crescente mentre l'aggregated spot CVD perde forza.
Questa divergenza merita attenzione.
Glassnode aveva rilevato nella prima fase del breakout un passaggio del taker flow spot da vendita netta ad acquisto netto, accompagnato da aumento dei volumi.
Altri feed aggregati mostrano invece una domanda spot meno convincente mentre il prezzo continua a salire.
Le due letture possono coesistere perché dipendono da exchange, metodologie e finestre temporali differenti.
Non considero la divergenza uno stop signal. La considero un motivo per non assumere che Bitcoin debba proseguire in linea retta verso 90–100K.
25 settembre: la grande scadenza delle opzioni
Il prossimo grande test microstrutturale arriva venerdì 25 settembre.
La scadenza BTC su Deribit concentra circa 15,9 miliardi di dollari di open interest.
È una quantità eccezionalmente elevata.
Ma qui serve molta disciplina analitica.
Open interest elevato non significa automaticamente che Bitcoin debba essere “magnetizzato” verso uno specifico prezzo.
Senza conoscere il gamma netto dei dealer e la struttura delle coperture non possiamo dedurre in maniera deterministica la direzione dell'hedging.
La stessa concentrazione di opzioni può produrre pinning, riduzione della volatilità oppure amplificazione del movimento.
Per questo classifico il 25 settembre come:
VOLATILITY / MICROSTRUCTURE RISK — NON PRICE TARGET
Il dato realmente interessante arriverà dopo la scadenza:
Bitcoin continuerà a essere sostenuto quando una parte rilevante di questo posizionamento sarà scaduta o rollata?
86–90K: il nuovo campo di battaglia
Una volta superata 83–83,5K, il principale test si sposta verso l'alto.
| Area | Funzione | Assessment |
|---|---|---|
| 90–92K | Major upside confirmation | Una chiusura solida sopra 90K aumenterebbe ulteriormente la confidence sulla transizione bull. |
| 86–90K | Resistenza immediata / derivatives concentration | È il principale tactical quality test. |
| 83–83,5K | Breakout acceptance | Primo supporto strutturale da verificare attraverso un eventuale retest. |
| 81–82K | ETF / breakout cluster | Area decisionale tra retest sano e deterioramento tattico. |
| 78–80K | Long-term mean cluster | La perdita indebolirebbe la struttura senza ricreare automaticamente il bear market. |
| 75–77K | Deep retest | Qui inizierebbe una revisione più seria del nuovo regime. |
| 71–72K | Mean-reversion area | Perdita aumenterebbe fortemente il rischio di regime failure. |
| 63–68K | Bull invalidation warning | Riaprirebbe concretamente la tesi bear. |
| 58–60K | Major bottom | Perdita sostenuta richiederebbe la ricostruzione dell'intero Assessment. |
Una correzione non invaliderebbe automaticamente il nuovo regime
Questo punto è fondamentale.
I frattali storici possono essere utili come generatori di scenari, ma non come sistemi di previsione deterministica.
Il messaggio interessante dei precedenti cicli è un altro:
Anche dopo l'invalidazione di una struttura bear, Bitcoin può effettuare un ritracciamento molto profondo senza annullare il nuovo ciclo.
Di conseguenza un ritorno verso 80–83K non sarebbe, da solo, un segnale bearish.
Potrebbe rappresentare precisamente il retest che oggi ancora manca.
Macro: il vento contrario si è leggermente ridotto
Oil ↓ · Treasury ancora elevati · Nasdaq risk-on
Il quadro macro è migliorato marginalmente, ma non è diventato accomodante.
Il Brent è tornato sotto 100 dollari, grazie al miglioramento marginale delle aspettative sull'offerta e alla ripresa di alcune capacità saudite.
Questo riduce parte del premio inflazionistico.
Il Treasury decennale rimane tuttavia vicino al 5%.
È ancora il principale vincolo macro per Bitcoin e per tutti gli asset growth.
Parallelamente il Nasdaq ha registrato nuovi massimi, sostenuto soprattutto dal complesso AI e semiconduttori.
Il risk appetite è quindi presente, ma la breadth dell'azionario rimane meno convincente rispetto all'indice.
INDEX STRENGTH ≠ BROAD MARKET HEALTH
Trump–Xi: un volatility event, non una previsione politica
La visita di Xi Jinping negli Stati Uniti dal 23 al 25 settembre aggiunge un ulteriore event risk alla finestra già dominata dalla scadenza delle opzioni.
I temi indicati pubblicamente comprendono commercio, tregua tariffaria, intelligenza artificiale e terre rare.
Non assumo alcun esito politico.
Dal punto di vista dei mercati lo classifico semplicemente come volatility event: un dialogo percepito come costruttivo può sostenere il risk appetite; un aumento delle tensioni può produrre l'effetto opposto.
Ethereum e altcoin: breadth migliore, ma niente altseason confermata
Il miglioramento della struttura non riguarda soltanto Bitcoin.
Ethereum ha recuperato livelli importanti e i flussi istituzionali sono migliorati.
Solana continua a mostrare attività on-chain significativa.
Alcuni asset, come Zcash, presentano relative strength eccezionale.
Tuttavia la partecipazione rimane selettiva.
CRYPTO BREADTH = IMPROVING BUT SELECTIVE
Non considero ancora dimostrata una broad altseason.
Tokenizzazione: trend strutturale, non catalyst diretto per BTC
I temi osservati alla European Blockchain Convention continuano a trovare conferme: stablecoin, real-world asset, settlement on-chain e tokenized securities stanno guadagnando legittimità istituzionale.
È importante però mantenere la relazione corretta.
Tokenizzazione ≠ catalyst diretto per Bitcoin.
Tokenizzazione = structural legitimacy tailwind per l'ecosistema digital asset.
Scenario Analysis — prossime 24–72 ore
CRYPTINTSUM · MARKET ESTIMATE · 23 SETTEMBRE 2026
Scenario A · Consolidamento alto / retest sano
BTC rimane prevalentemente tra 83K e 89K.
Possibile ritorno verso 85K, 83–83,5K oppure 81–82K in estensione.
Sarebbe uno scenario compatibile con una struttura rialzista.
Scenario B · Breakout 90K
Bitcoin supera 89–90K con ETF ancora positivi, domanda spot più convincente e macro stabile.
In questo caso 90–92K diventerebbe la nuova confirmation zone e 97–100K un'area successiva di osservazione.
Scenario C · Failed breakout tattico
Bitcoin perde 83K, successivamente 81K e rientra in area 78–80K.
Non equivarrebbe automaticamente alla fine del nuovo regime. Potrebbe rappresentare un leverage reset.
Scenario 1–4 settimane
| Scenario | Peso qualitativo | Struttura |
|---|---|---|
| Higher-range accumulation | 45% | Range prevalente 80–92K con struttura rialzista ma volatile. |
| Bull expansion | 35% | Weekly acceptance sopra 90K e recupero progressivo delle aree superiori. |
| Deep retest without regime failure | 15% | Correzione verso 71–80K senza invalidare necessariamente il major bottom. |
| Macro shock / structural failure | 5% | Perdita di 70K con riapertura della fascia 63–68K. |
Bottom Assessment: la probabilità sale all'82%
Nel CRYPTINTSUM del 18 settembre attribuivo circa il 65% alla possibilità che l'area 58–63K rappresentasse il major bottom del ciclo correttivo 2026.
Nel FLASH del 21 settembre la stima era salita al 75%.
Con le nuove evidenze la porto oggi a:
MAJOR BOTTOM 58–63K GIÀ FORMATO: ≈82%
CONFIDENCE: MEDIO-ALTA
Aumentano la confidence:
- higher high macro;
- più chiusure sopra 83K;
- recupero 50WMA e 365DMA;
- cost basis on-chain migliorati;
- oltre 1,7 miliardi di inflow ETF in due sedute;
- ETF holder medio nuovamente in profitto;
- Brent sotto 100 dollari;
- Nasdaq in regime risk-on;
- assorbimento dei precedenti shock Fed, BOJ e regolatori.
Mantengono la stima sotto il 90%:
- Treasury ancora vicini al 5%;
- politica Fed restrittiva;
- spot CVD warning;
- open interest elevato;
- rally rapido e vulnerabile a mean reversion;
- rischio geopolitico;
- forte concentrazione dell'azionario sul tema AI.
Invalidation Ladder
<83K: il breakout perde qualità.
<81K: rientro nella vecchia area di supply.
<78–80K: deterioramento strutturale tattico.
<75–76K: bull transition under review.
<71–72K: forte aumento del rischio di deep retest.
<63–68K: seria compromissione della nuova struttura.
Sustained <58–60K: invalidazione del major-bottom framework.
Confirmation Ladder
Per aumentare ulteriormente la confidence nel nuovo regime voglio vedere una convergenza di più segnali.
- Daily close sopra 87K.
- Break sopra 89–90K.
- Retest 83–86K difeso.
- ETF flow netto positivo su base settimanale.
- Spot CVD nuovamente coerente con il prezzo.
- Funding e open interest che si normalizzano senza breakdown.
- Treasury 10Y stabilmente sotto il 5%.
- Brent sotto 100 dollari o ancora in discesa.
- ETH, SOL e breadth in partecipazione senza eccesso di leva.
- Weekly close sopra 90K.
Final Intelligence Assessment
Il report del 21 settembre chiedeva se 83–83,5K sarebbe diventata una nuova area di supporto.
Oggi possiamo dire che il mercato ha accettato il breakout, anche se manca ancora il retest pulito che trasformerebbe quella fascia in supporto tecnico pienamente verificato.
Nel frattempo è comparso un elemento che rende il movimento molto più convincente:
domanda ETF estremamente forte.
Quasi un miliardo di dollari il 21 settembre e un'altra seduta molto forte il 22 rendono difficile ridurre il rally a un semplice short squeeze.
Ma proprio perché la struttura è migliorata, Bitcoin entra ora in una fase più delicata.
Tra 86 e 90K convergono:
- resistenza tecnica;
- precedente supply;
- profit-taking;
- grande concentrazione di opzioni;
- divergenza della domanda spot osservata su alcuni feed;
- aspettative di mercato crescenti.
STRUTTURA = BULLISH
TACTICAL RISK = ELEVATED
Il principale errore oggi sarebbe confondere il cambiamento di regime con l'idea di una salita lineare.
Una vera fase bull può contenere correzioni profonde senza invalidare il major bottom.
Per questo un eventuale ritorno verso 80–83K, se accompagnato da ETF ancora costruttivi e da una domanda spot che torna a migliorare, potrebbe rappresentare un normale retest.
Sarebbe invece una perdita stabile delle aree 71–76K a costringermi a rivedere materialmente il quadro.
BREAKOUT: ACCEPTED.
BULL TRANSITION: PROBABLE.
MAJOR BOTTOM 58–63K: ≈82%.
TACTICAL QUALITY TEST: 86–90K.
FIRST STRUCTURAL SUPPORT: 83–83,5K.
ETF / BREAKOUT SUPPORT: 81–82K.
TACTICAL RISK: ELEVATED.
FAQ — Bitcoin breakout e nuova fase bull
Il breakout di Bitcoin sopra 83K è confermato?
Il mercato ha prodotto più chiusure sopra 83–83,5K e ha raggiunto l'area 87K. Questo rappresenta una prima forma di acceptance. Manca ancora un eventuale retest della zona che confermi pienamente il suo ruolo come supporto.
Il bear market di Bitcoin è terminato?
La precedente struttura ribassista risulta invalidata e la transizione verso un nuovo regime rialzista è oggi il base case del mio Assessment. Rimane comunque uno scenario probabilistico e reversibile.
Perché 86–90K è così importante?
In quella fascia convergono resistenza tecnica, supply precedente, profit-taking e una forte concentrazione del mercato delle opzioni. La qualità della domanda in questa zona aiuterà a distinguere una vera espansione da un consolidamento.
Cosa significa la scadenza delle opzioni del 25 settembre?
Su Deribit la scadenza BTC concentra circa 15,9 miliardi di dollari di open interest. È un fattore di rischio microstrutturale e di volatilità, ma non permette di prevedere automaticamente la direzione del prezzo.
Un ritorno verso 80K invaliderebbe il bull case?
No. Un retest dell'area 80–83K può essere compatibile con una nuova struttura rialzista. Una perdita stabile delle fasce 71–76K richiederebbe invece una revisione molto più importante dell'Assessment.
Qual è oggi la probabilità che 58–63K sia stato il bottom?
Nel mio Intelligence Assessment qualitativo la stima sale all'82%. Non è una probabilità derivata dal mercato né una previsione certa, ma una ponderazione discrezionale delle evidenze disponibili al cut-off.
Fonti e metodologia
Il CRYPTINTSUM del 23 settembre 2026 integra Source Intelligence, dati di mercato, fonti istituzionali, on-chain analytics, ETF flows, derivatives data e scenario analysis. Le fonti con metodologie differenti vengono confrontate e gli eventuali conflitti vengono esplicitamente segnalati.
- Alessandro Stocco — “Bitcoin: Bear Market Terminato. Iniziata una nuova fase BULL.”
- Glassnode — BTC Market Pulse, Week 39 2026 e analisi cost-basis.
- Farside Investors — flussi degli ETF spot Bitcoin USA.
- SoSoValue — dato consolidato ETF del 22 settembre come riportato dalle fonti di mercato analizzate.
- The Block — flussi ETF e mercato Bitcoin del 21–22 settembre 2026.
- Deribit / dati aggregati sulle scadenze BTC options.
- CoinGecko — prezzo e historical data Bitcoin.
- Reuters — petrolio, Treasury, Nasdaq e quadro macro-finanziario.
- Reuters — visita Xi Jinping negli Stati Uniti e principali dossier economici del summit.
- Sky TG24 Business — edizione del 23 settembre 2026 ore 11:30.
- Afterside Crypto — analisi di mercato fornita nel materiale sorgente.
- Mind The Chart — analisi macro e breadth azionaria fornita nel materiale sorgente.
Questo articolo ha finalità esclusivamente informative ed educative e rappresenta un Intelligence Assessment qualitativo basato sulle informazioni disponibili al 23 settembre 2026, cut-off ore 12:04 CEST. Non costituisce consulenza finanziaria, legale o fiscale né una raccomandazione di acquisto o vendita di Bitcoin, crypto-asset o strumenti finanziari. Prezzo di Bitcoin, flussi ETF, open interest, funding, rendimenti Treasury, petrolio e condizioni geopolitiche possono cambiare rapidamente. Le percentuali attribuite agli scenari e la stima dell'82% relativa alla possibilità che l'area 58–63K rappresenti il major bottom sono ponderazioni analitiche discrezionali, non probabilità implicite di mercato né output di un modello statistico predittivo. I livelli tecnici rappresentano aree di osservazione e non target garantiti. L'open interest delle opzioni viene utilizzato come indicatore di rischio microstrutturale e non come previsione deterministica della direzione del prezzo.