
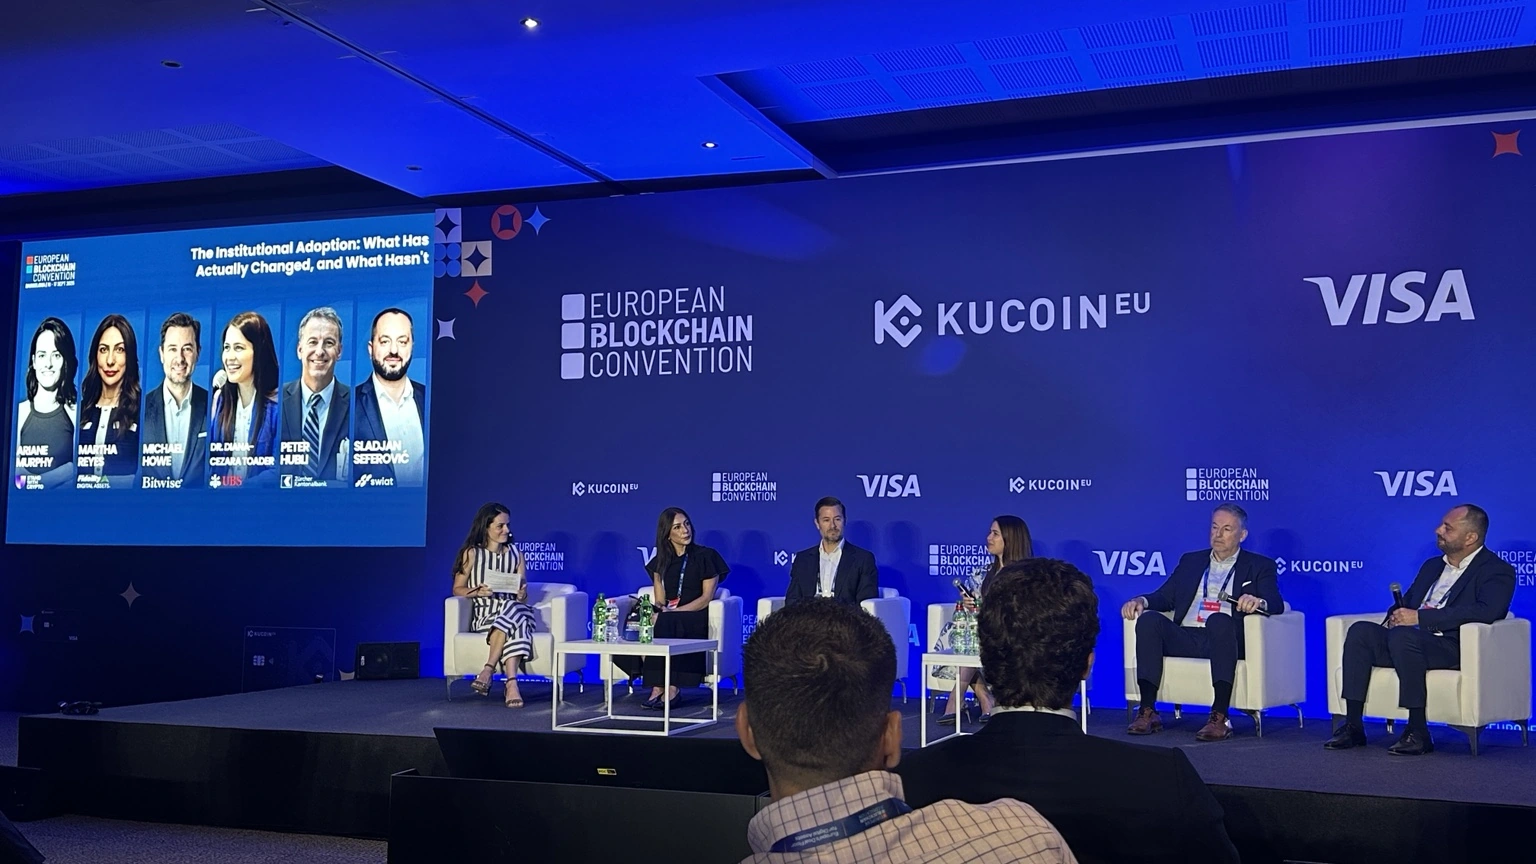
Questo è il primo di nove approfondimenti dedicati ai panel che ho seguito alla European Blockchain Convention 2026 di Barcellona. Pubblicherò un nuovo articolo ogni martedì e giovedì per entrare nel merito dei temi che, sul palco, hanno raccontato meglio dove sta andando il settore.
Il primo panel che ho seguito alla European Blockchain Convention partiva da una domanda apparentemente semplice: dopo anni nei quali abbiamo sentito dire che “le istituzioni stanno arrivando”, che cosa è realmente cambiato?
La risposta emersa sul palco è stata molto meno banale del solito racconto sull'ennesima banca che compra Bitcoin.
Anzi, una delle cose che mi ha colpito maggiormente è proprio questa: quando parliamo di adozione istituzionale stiamo spesso sovrapponendo due fenomeni differenti.
Il primo riguarda le istituzioni che investono direttamente o indirettamente nei crypto asset.
Il secondo riguarda banche, asset manager e infrastrutture di mercato che utilizzano blockchain e DLT per ripensare il modo in cui titoli, denaro, collaterale e diritti vengono emessi, trasferiti e regolati.
È una distinzione fondamentale, perché cambia completamente il modo in cui dobbiamo leggere l'adozione.
Il panel: cosa è cambiato davvero e cosa no
Il titolo originale della sessione era “Institutional Adoption: What Has Actually Changed, and What Hasn’t?”.
Sul palco erano rappresentati mondi differenti: ricerca e asset management crypto, una grande banca globale, una banca svizzera, infrastruttura DLT e policy.
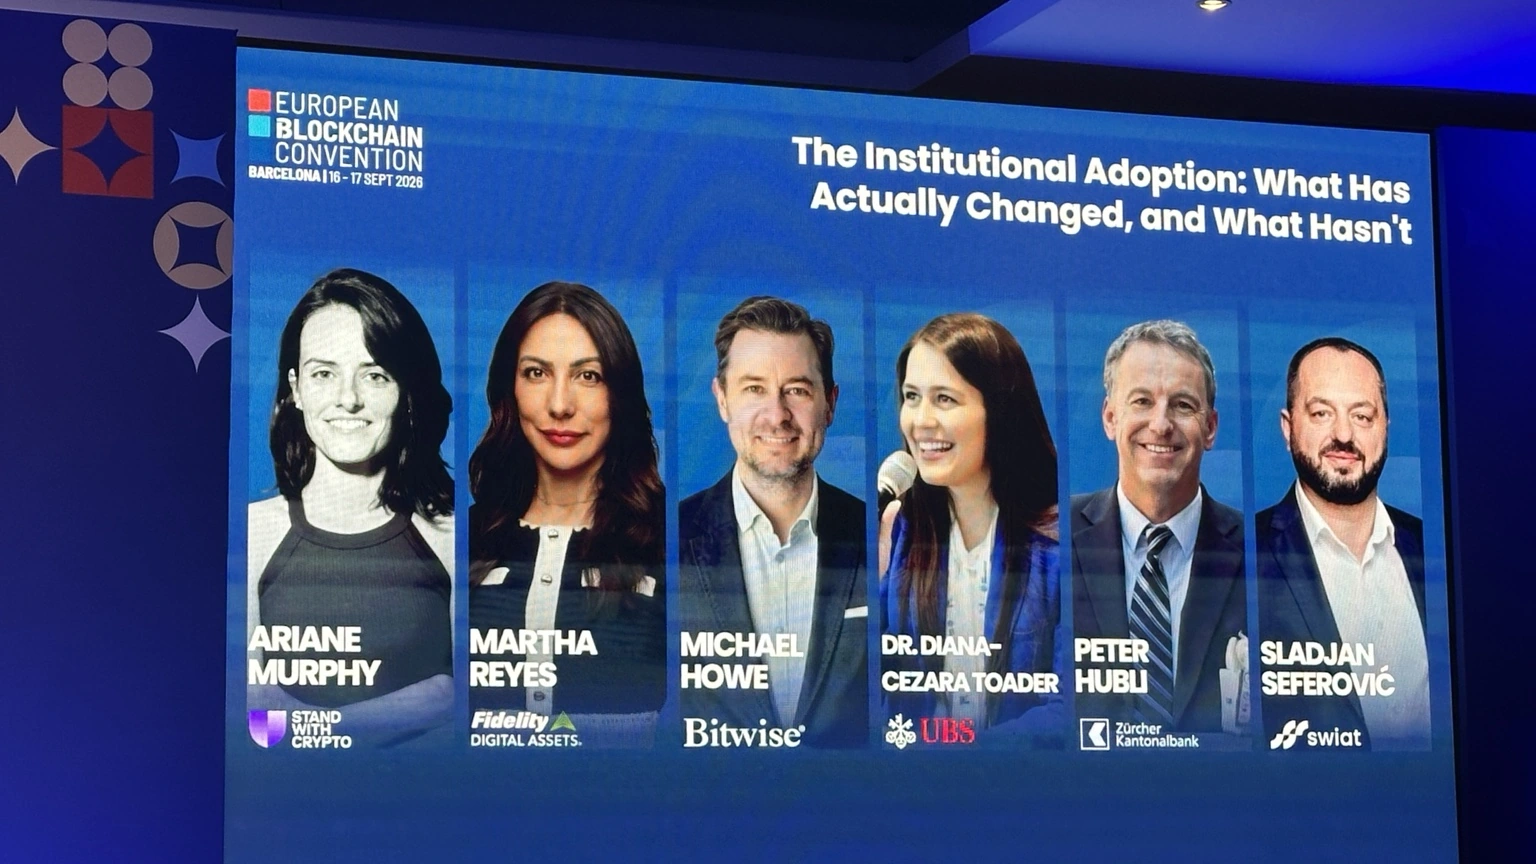
Chi c’era sul palco
Le due facce dell'adozione istituzionale
1. Le istituzioni investono nei digital asset
ETF, ETP, custody, fondi, strategie di allocazione e prodotti che consentono a investitori professionali di ottenere esposizione a Bitcoin, Ethereum o altri asset digitali.
2. Le istituzioni utilizzano la tecnologia
Tokenizzazione, settlement, collateral management, depositi tokenizzati e infrastrutture DLT utilizzate per rendere più efficienti processi finanziari già esistenti.
Queste due strade possono incrociarsi, ma non sono la stessa cosa.
Una banca può decidere di utilizzare una rete DLT per migliorare il regolamento di obbligazioni tokenizzate senza avere alcuna necessità di investire in Bitcoin.
Allo stesso tempo, l'esperienza maturata con wallet, custody, compliance e gestione dei digital asset può progressivamente abbassare le barriere organizzative anche verso l'investimento.
È questo rapporto tra indipendenza e possibile convergenza che ha attraversato buona parte della discussione.
La vera sfida è collegare il nuovo mondo a quello che esiste già
Uno dei concetti più interessanti emersi sul palco è stato quello del “connective tissue”, il tessuto connettivo che ancora manca per portare la finanza tokenizzata a scala industriale.
L'interoperabilità non riguarda soltanto una blockchain che comunica con un'altra blockchain.
Per una banca il problema più concreto è collegare il mondo digitale ai sistemi che utilizza già.
Issuer, custodian, transfer agent, fund administrator, distributori, sistemi di compliance, registri e infrastrutture di pagamento devono riuscire a comunicare tra loro.
È un passaggio importante perché ridimensiona molta della retorica che per anni ha accompagnato la blockchain.
Il sistema finanziario non verrà sostituito in una notte.
La trasformazione più realistica passa attraverso la capacità di collegare progressivamente le nuove infrastrutture ai processi esistenti.
Tokenizzare un titolo non crea automaticamente un mercato
Un altro punto ricorrente del panel riguardava la liquidità.
Portare un asset su blockchain può rendere più semplice trasferirlo, programmarne alcune funzioni o ridurre determinate frizioni operative.
Ma la tecnologia non può creare da sola compratori e venditori.
La tokenizzazione non produce “liquidità magica”
Un vero mercato secondario richiede comunque controparti, market maker, price discovery, distribuzione, profondità e domanda.
Un asset scarsamente liquido nel mondo tradizionale non diventa necessariamente liquido soltanto perché viene rappresentato da un token.
È un punto che reputo molto importante soprattutto quando si parla di real-world asset.
La tokenizzazione può rendere un mercato più efficiente.
Non può sostituire la domanda economica che quel mercato deve avere.
Il problema del “cash leg”: se il titolo viaggia in tempo reale, il denaro deve seguirlo
Qui il dibattito è entrato in uno degli aspetti più tecnici ma anche più concreti.
Immaginiamo un titolo tokenizzato che possa essere trasferito quasi in tempo reale.
Se il pagamento dall'altra parte della transazione continua invece a dipendere da processi lenti o infrastrutture che non dialogano con il nuovo registro, una parte del vantaggio viene persa.
Per questo stablecoin, depositi tokenizzati e soprattutto moneta di banca centrale compatibile con le nuove infrastrutture diventano una componente essenziale.
Quattro giorni dopo il panel, Pontes è diventato operativo
Durante la discussione veniva citato l'imminente avvio della nuova infrastruttura dell'Eurosistema.
Oggi possiamo darle il nome corretto: Pontes.
Il 21 settembre l'Eurosistema ha ufficialmente lanciato la soluzione che collega piattaforme DLT di mercato ai servizi TARGET e consente di regolare transazioni wholesale su asset tokenizzati utilizzando moneta di banca centrale.
C'è un dettaglio particolarmente significativo per questo articolo: SWIAT, rappresentata nel panel da Sladjan Seferović, figura tra i DLT operator già onboarded.
Nello stesso giorno la BCE ha annunciato anche il lavoro preparatorio per investire una piccola quota dei propri fondi in titoli tokenizzati, con regolamento proprio attraverso Pontes.
È difficile trovare una conferma più concreta del passaggio di cui si discuteva sul palco: dalla sperimentazione all'infrastruttura operativa.
La domanda legale più semplice è anche la più importante: che cosa rappresenta il token?
La tecnologia può funzionare perfettamente e lasciare comunque aperta la domanda decisiva per un investitore istituzionale:
È una quota?
È un diritto di credito?
È il titolo stesso?
È soltanto una rappresentazione digitale di un diritto che continua a essere registrato altrove?
Quale registro prevale in caso di conflitto?
Per le istituzioni queste domande non sono dettagli giuridici secondari.
Sono il fondamento del prodotto.
Ed è qui che la Svizzera ha già costruito parte della propria esperienza: dal 2021 dispone di un quadro DLT che consente, tra le altre cose, l'emissione di ledger-based securities e infrastrutture dedicate. Il governo svizzero la definisce uno dei primi Paesi al mondo ad aver introdotto una regolamentazione statutaria specifica per la blockchain.
I proof of concept non bastano più
C'è stata poi una frase che, ascoltata dal vivo, riassume bene il clima del settore:
Le istituzioni conoscono ormai la tecnologia.
Il problema è dimostrare perché dovrebbero utilizzarla.
Riduce i costi?
Migliora la liquidità?
Riduce la necessità di riconciliazione?
Permette un migliore utilizzo del collaterale?
Può generare un servizio che un cliente è disposto a utilizzare?
La discussione ha ricordato che anche l'intelligenza artificiale all'interno delle banche sta attraversando una fase simile: moltissimi progetti sono tecnologicamente interessanti, ma monetizzare l'innovazione e inserirla nei processi rimane molto più difficile.
Per alcune banche, il primo cliente della blockchain potrebbe essere la banca stessa
Questo passaggio mi è sembrato particolarmente concreto.
Peter Hubli ha spiegato come una banca possa iniziare utilizzando determinate innovazioni per migliorare i propri processi interni prima ancora di trasformarle in un prodotto da offrire al cliente.
È un approccio molto meno spettacolare di un lancio commerciale.
Ma probabilmente è esattamente il modo in cui una tecnologia entra davvero in una grande organizzazione.
Prima si impara a utilizzarla.
Poi si misura ciò che migliora.
Infine si decide se e come portarla al cliente.
ETP, ETF e vault: l'asset management on-chain cerca nuovi contenitori
Il panel ha affrontato anche il lato dell'investimento.
Michael Howe di Bitwise ha portato l'esempio dei vault on-chain, strutture nelle quali strategie finanziarie possono essere eseguite direttamente attraverso smart contract.
Il paragone utilizzato da Bitwise è volutamente ambizioso.
Howe ha richiamato una stima di circa 20 miliardi di dollari nei vault contro un universo ETF nell'ordine dei 20 mila miliardi.
Il messaggio non è che i vault arriveranno necessariamente a quelle dimensioni.
La tesi di Bitwise è che contenitori più programmabili, trasparenti e nativamente on-chain possano diventare nel tempo un'alternativa ad alcuni wrapper tradizionali.
Una previsione da leggere per quello che è
Il confronto 20 miliardi contro 20 mila miliardi serve a mostrare la differenza di scala attuale tra i due mercati. Non rappresenta una previsione certa che i vault raggiungeranno le dimensioni degli ETF.
Usare la blockchain non significa necessariamente comprare crypto
Per me questo è uno dei passaggi più importanti dell'intero panel.
C'era una domanda precisa: la tokenizzazione rafforza automaticamente la tesi d'investimento sui crypto asset?
Le risposte non sono state tutte identiche.
Da una parte, familiarizzare con blockchain, wallet, custody, compliance e settlement può rendere più semplice per un'istituzione comprendere anche Bitcoin ed Ethereum.
Dall'altra, è perfettamente possibile utilizzare una blockchain per regolare un titolo o gestire collaterale senza avere alcun motivo per allocare capitale al token nativo della rete.
Personalmente considero questa distinzione essenziale.
È facile osservare la crescita della tokenizzazione e trasformarla automaticamente in una previsione positiva sul prezzo di Bitcoin o Ethereum.
Il collegamento esiste, ma è più indiretto.
Crescono competenze, custody, wallet, compliance, infrastrutture e familiarità istituzionale con il settore.
Questo può diminuire alcune barriere all'investimento.
Ma la tesi di investimento su un crypto asset deve comunque reggersi sui propri fondamentali.
Infrastruttura avanti, istituzioni ancora più lente
Verso la fine del panel la moderatrice ha chiesto se l'adozione istituzionale fosse avanti o indietro rispetto alle aspettative.
Una delle sintesi più efficaci è stata:
È probabilmente inevitabile.
Costruire una rete è un problema tecnologico e regolatorio.
Cambiare i processi di una grande banca significa invece modificare sistemi, responsabilità, controlli, procurement, risk management, compliance e cultura organizzativa.
La tecnologia può muoversi molto più velocemente delle organizzazioni che devono adottarla.
Come capiremo che l'adozione è davvero arrivata?
L'ultima domanda del panel chiedeva a ogni relatore di indicare un segnale concreto.
Le risposte andavano dal capitale realmente impiegato all'AUM, dagli RFP che includono digital asset alla diffusione delle infrastrutture.
Ma la risposta che trovo più interessante era qualitativa.
È forse la migliore conclusione possibile.
Internet è diventato infrastruttura quando abbiamo smesso di specificare che stavamo utilizzando Internet ogni volta che inviavamo una mail.
Lo stesso potrebbe accadere con la blockchain finanziaria.
IL MIO PUNTO DI VISTA
Il cambiamento più importante potrebbe essere quello che il cliente non vede
Sono uscito da questo primo panel con una convinzione più chiara.
Per anni abbiamo misurato l'adozione istituzionale contando quante banche parlavano di Bitcoin, quante lanciavano un fondo o quanti asset manager offrivano un ETF.
Quella parte rimane importante.
Ma rischia di farci perdere una trasformazione molto più profonda.
Le istituzioni stanno iniziando a lavorare sui tubi della finanza: denaro, settlement, collaterale, registri, custody, trasferimento dei diritti e interoperabilità.
È una trasformazione meno visibile di un nuovo token o di un rally di mercato.
Ma può essere molto più strutturale.
E il lancio di Pontes appena quattro giorni dopo questo panel rende il messaggio ancora più concreto: una parte di ciò che veniva descritto sul palco come infrastruttura imminente è già diventata operativa.
Per questo, quando sento parlare di “adozione istituzionale”, oggi farei sempre una domanda in più:
stanno comprando l'asset, oppure stanno cambiando l'infrastruttura con cui funziona la finanza?
Sono due fenomeni differenti.
Ed entrambi meritano di essere seguiti.
Domande frequenti sull'adozione istituzionale crypto
Che cosa significa realmente adozione istituzionale dei digital asset?
Può indicare almeno due fenomeni: istituzioni che investono direttamente o tramite prodotti finanziari nei crypto asset e istituzioni che utilizzano blockchain o DLT per migliorare processi finanziari come emissione, settlement, custody e collateral management.
Tokenizzazione e investimento in Bitcoin sono la stessa cosa?
No. Una banca può utilizzare un'infrastruttura blockchain per tokenizzare o regolare strumenti finanziari senza detenere Bitcoin. La maggiore familiarità con le infrastrutture digitali può però ridurre alcune barriere operative all'investimento in crypto asset.
Perché la liquidità rimane un problema?
Perché rappresentare un asset su blockchain non crea automaticamente domanda, compratori, venditori o market maker. Un mercato secondario richiede comunque profondità, distribuzione e price discovery.
Che cos'è Pontes?
Pontes è la soluzione dell'Eurosistema lanciata il 21 settembre 2026 per collegare piattaforme DLT di mercato ai servizi TARGET e consentire il regolamento di transazioni wholesale su asset tokenizzati in moneta di banca centrale.
Perché è importante sapere cosa rappresenta un token?
Perché il token può rappresentare diritti giuridici molto differenti: proprietà, quote, crediti o semplici rappresentazioni digitali di registri esistenti. Per un investitore istituzionale la certezza su questi diritti è essenziale.
Cosa sono i vault on-chain?
Sono strutture basate su smart contract nelle quali capitale e strategie possono essere gestiti direttamente on-chain. Bitwise li considera un possibile nuovo wrapper per alcune strategie di asset management, ma il mercato è ancora molto più piccolo di quello degli ETF tradizionali.
Fonti e approfondimenti
L'articolo parte dalla mia presenza al panel e dalla trascrizione degli interventi, integrata con fonti ufficiali e verifiche successive alla European Blockchain Convention.
- European Blockchain Convention — “Institutional Adoption: What Has Actually Changed, and What Hasn’t?” — Barcellona, settembre 2026.
- Martha Reyes / Fidelity Digital Assets — “Tokenization: A Transformation of Financial Infrastructure”, 17 giugno 2026.
- European Central Bank — “Eurosystem brings central bank money to tokenised finance”, 21 settembre 2026.
- European Central Bank — “ECB to invest part of own funds in tokenised securities, with settlement via Pontes”, 21 settembre 2026.
- Swiss State Secretariat for International Finance — DLT / blockchain / tokenisation framework.
- FINMA — quadro svizzero per DLT securities e infrastrutture digitali.
- Bitwise Europe / Michael Howe — discussioni pubbliche 2026 sullo sviluppo degli on-chain vaults.
- SWIAT — commenti post-EBC su settlement, collateral mobility e integrazione con le infrastrutture finanziarie esistenti.
Questo articolo ha finalità informative ed educative e nasce come approfondimento editoriale sui contenuti discussi alla European Blockchain Convention 2026. Alcune considerazioni rappresentano la mia interpretazione personale degli interventi ascoltati sul palco. I dati e gli sviluppi successivi al panel sono stati verificati attraverso fonti istituzionali e aziendali disponibili alla data di pubblicazione. Le affermazioni relative alle prospettive di crescita di specifici strumenti, inclusi gli on-chain vaults, rappresentano opinioni o stime dei soggetti citati e non previsioni certe. Il contenuto non costituisce consulenza finanziaria, legale o fiscale né una raccomandazione di acquisto o vendita di crypto asset o strumenti finanziari.